Très bon billet de James Citrin, Senior Director | Spencer Stuart, sur un sujet qui intéressera sûrement plusieurs personnes désirant décrocher un poste sur un conseil d’administration.
Les diplômés et les diplômées des programmes de formation en gouvernance de sociétés, tels que le Collèges des administrateurs de sociétés (CAS), le Directors College (DC) et l’Institute of Corporate Directors(ICD), sont particulièrement invités (es) à lire ce billet d’expert, mais aussi à suivre les discussions sur son Blogue.
« You’re a sitting chief executive officer who wants to see how another company’s board governs. Or you’re an aspiring CEO who wants to benefit from a valuable professional development opportunity and expand your marketability.
Perhaps you are a newly retired executive who wants to stay active and connected. Or maybe you are a functional leader who wants to contribute your expertise in exchange for gaining a broader strategic perspective.
You may even be a CEO or chief HR officer looking for ways to improve your own company’s succession planning by getting your CEO-ready executives boardroom experience. Whether it is one of these or any other number of reasons, many of today’s senior executives would like to join a corporate board of directors.
The irony is that while much has been written about the legitimate difficulties of companies finding qualified and interested directors for their boards, there are a growing number of prospective directors who would be all too happy to serve. If you are one of these prospective directors, the question is how position yourself and navigate the nuances of the director selection process to get placed on a board ».
L’auteur propose six étapes à suivre. Lire l’article pour plus de détails.
Board Bio
Target List
Your Interests
Director Events
Search Firms
Not for Profits
Board service is often a rewarding experience both professionally and personally. There is a growing demand for dedicated directors who can guide and govern our corporations. So if you want to be a board director and bring your expertise to bear, we offer these six steps to get you on your way. Good luck.
Aujourd’hui, je veux partager avec vous certaines considérations cruciales pour un meilleur fonctionnement des comités de gouvernance des conseils d’administration (aussi appelés comités de nomination).
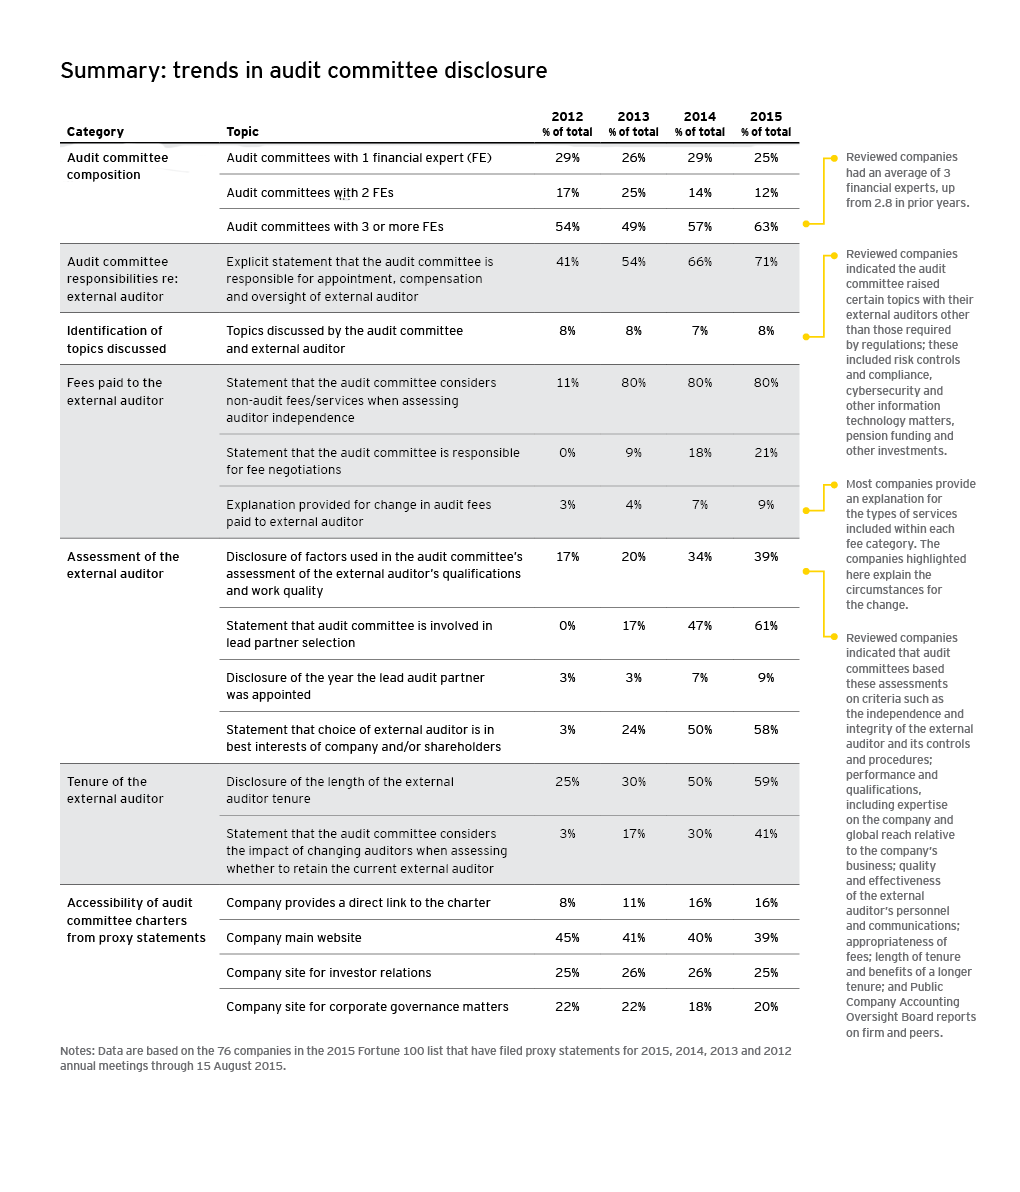
Cet article, publié par Ruby Sharma* et Ann Yerger*, associées au EY Center for Board Matters de la firme Ernst & Young, paru sur le blogue du Harvard Law School Forum on Corporate Governance (HLSF), montre l’ascension fulgurante des comités de gouvernance. Ce phénomène est attribuable à l’importance accrue accordée à la diversité et à la divulgation, dans un contexte où les investisseurs institutionnels et les fonds activistes sont de plus en plus soucieux de la compétence des administrateurs de sociétés.
Les auteurs montrent toute l’importance qui doit être apportée au travail des comités de gouvernance afin de mieux s’adapter aux changements majeurs qui surviennent dans le monde de la gouvernance.
(1) Les comités de gouvernance doivent faire preuve de plus de divulgation sur la composition du conseil d’administration, sur les qualifications des administrateurs ainsi que sur le mix de leurs compétences, et sur les méthodes d’évaluation des administrateurs afin de montrer comment chacun contribue au CA.
(2) Les comités de gouvernance doivent intégrer les considérations liées à la diversité, à l’expertise, au nombre de mandats ainsi qu’aux questions de planification de la relève.
(3) Enfin, les comités de gouvernance doivent être sensibles au fait que la composition des conseils d’administration influencera de plus en plus le vote des investisseurs (actionnaires) aux assemblées générales annuelles.
(1) Evaluate and enhance disclosures about director qualifications, board composition and board assessment processes
Most institutional investors we spoke with (more than 75%) said companies are not doing a good job explaining why they have the right directors on the board. Historically, investor understanding of director qualifications has been limited to basic biographic information in proxy filings representing “to the letter” compliance with the requirement to disclose: “… the particular experience, qualifications, attributes or skills that qualified that person to serve as a director of the company … in light of the company’s business.”
Now, companies are increasingly enhancing their disclosures by explaining more about how each director contributes to the board. Some disclosures go further to describe how the board and its committees, as a whole, have the appropriate mix of skills, expertise and perspectives to oversee the company’s key strategies, challenges and risk management efforts.
Companies are making other efforts to enhance the way they communicate to investors, such as by using graphics, tables and letters to shareholders. Some are exploring the use of videos and other media. And some are looking to other markets such as the United Kingdom, Australia and Canada for ideas for how to enhance their own disclosures. For example, some companies may explain how new directors complement the existing board, provide specific examples of industry and functional expertise, illustrate how different forms of diversity combine to provide for a more dynamic board, explain how the board’s expertise is enhanced through additional educational opportunities and discuss how the board assessment process is used to further strengthen the board.
When there are questions about company performance, investors are likely to look more closely at board composition, and when there are minimal or no disclosures demonstrating how directors contribute to the company’s strategic goals, investors may question the performance assessment process. For example, they may ask how the evaluation process is structured, how often it’s carried out and how results are addressed. They also may ask about the role of independent board leaders, other stakeholders and/or third parties in the process. They may also question how board candidates are sourced, the board succession planning process and director education practices.
(2) Integrate diversity, expertise and tenure considerations into board composition and succession planning
Nominating committees play the critical role of linking the board’s director recruitment, selection and succession planning processes to the company’s strategic goals. They do this by trying to maintain the best mix of expertise and perspectives in the boardroom to address the ever-changing business environment and oversee the company’s key strategic efforts.
Nominating committees, institutional investors and other governance observers are increasingly weighing additional perspectives in the director selection process, such as diversity (including gender, racial, cultural, geographical, generational diversity), industry knowledge, global perspectives, and expertise in areas such as cybersecurity and environmental sustainability.
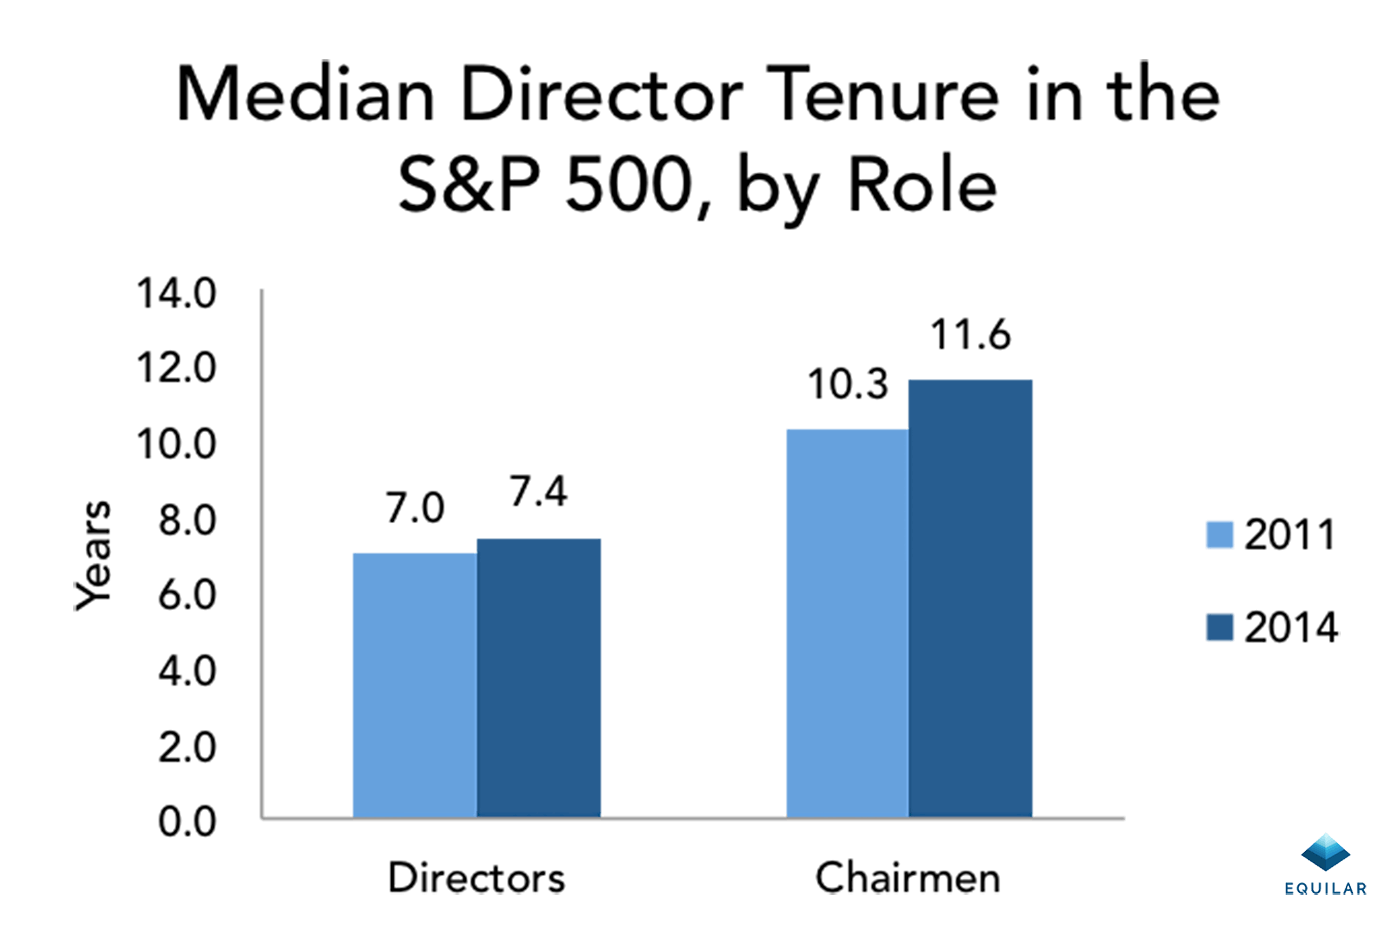
An ongoing focus on board composition allows the nominating committee to maintain a balanced mix of fresh insights (from recently appointed directors) with institutional knowledge (from seasoned and longer-tenured directors) and other perspectives in between (based on variations in board tenure). The table below provides some general metrics on board composition, which may be helpful to nominating committees seeking to develop a view about longer-term positioning for their boards.
How does your brand compare?
Summary data
S&P 500
S&P 1500
Russell 3000
Average board tenure
10
10
9
Average age
63
63
62
Gender diversity
20%
16%
13%
(3) Growing attention to board composition and quality may influence how investors vote in future director elections
Investors historically have voted against director nominees based on triggers such as poor meeting attendance, excessive board service, executive compensation challenges, independence concerns, perceptions of subpar performance and/or unresponsiveness to shareholders.
Now, institutional investors appear to be moving beyond these traditional metrics for evaluating boards. Increasingly investors are calling out the lack of board diversity as a governance issue in engagement conversations with companies, stewardship reports and proxy voting guidelines —with some investors adopting policies of voting against board nominees when they perceive insufficient diversity, such as too few women and/or minority directors.
New policies by proxy advisory firm Glass Lewis reflect the emerging shift to consider board composition and director qualifications in voting recommendations. For example, beginning in 2016, Glass Lewis, which develops its policies with investor input, will recommend that investors oppose the re-election of a nominating committee chair in the event of poor performance and the chair’s “failure to ensure the board has directors with relevant experience, either through periodic director assessment or board refreshment …”
Where do nominating committees go from here?
Nominating committee members should recognize that these developments are occurring as investor votes are becoming more meaningful, with annually elected boards (versus staggered) and with a majority voting requirement (versus plurality). There also appears to be an emerging trend of targeted voting practices, with investors opposing perceived action or inaction by specific directors and committees. For example, we recently found that companies with low say-on-pay votes saw higher opposition votes directed at compensation committee members.
When directors step off the board, whether as planned or unexpectedly, nominating committees need to reconsider overall board composition, what the departure may mean for the board now and going forward, and how best to communicate these changes to investors. An effective, experienced and diverse board is a strategic asset to any company and its investors and there’s an opportunity cost to standing still. The keys to that are in the nominating committee hands.
2015 director opposition votes
Summary data
S&P 500 large cap
S&P 400 mid cap
S&P 600 small cap
Russell 3000
Average director opposition votes
3%
4%
5%
5%
Number of director candidates
4,700
2,500
3,200
17,500
Portion of director nominees with more than 20% opposition votes
2%
3%
5%
4%
Questions for the board and nominating committee to consider
Are the company’s proxy disclosures adequately showcasing the diverse backgrounds, skills and qualifications of the directors?
Is there a robust mix of perspectives—aligned with company strategies and risks—among the current line-up of directors?
Based on changing company strategies, risks and challenges, how much board turnover is optimal—in the next one, two or three years—in order to stay on top of these developments?
Is the board providing a robust disclosure of the board assessment processes?
Does the board follow through with board assessments by reviewing key takeaways and implementing an action plan—with deadlines?
When was the last time the selection criteria for director nominees was reassessed and updated?
___________________________________
*Ruby Sharma is a principal and Ann Yerger is an executive director at the EY Center for Board Matters at Ernst & Young LLP. The following post is based on a report from the EY Center for Board Matters, available here.
Au lendemain du référendum mené en Grande-Bretagne (GB), on peut se demander quelles sont les implications juridiques d’une telle décision. Celles-ci sont nombreuses ; plusieurs scénarios peuvent être envisagés pour prévoir l’avenir des relations entre la GB et l’Union européenne (UE).
Ben Perry de la firme Sullivan & Cromwell et Simon Witty de la firme Davis Polk & Wardwell ont exploré toutes les facettes légales de cette nouvelle situation dans deux articles parus récemment sur le site du Harvard Law School Forum on Corporate Governance.
Ce sont deux articles très approfondis sur les répercussions du Brexit. On doit admettre que le processus de retrait de l’UE est complexe, qu’il y a plusieurs modèles dont la GB peut s’inspirer (Suisse, Norvégien, Islandais, Liechtenstein), et que le vote n’a pas d’effets légaux immédiats. En fait, le processus de sortie et de renégociation peut durer trois ans !
Je vous invite à prendre connaissance de ces deux articles afin d’être mieux informés sur les principales avenues conséquentes au retrait de la GB de l’UE.
Le 25 juin, je vous ai déjà présenté l’article de Perry qui a suscité beaucoup d’intérêt (Brexit: Legal Implications).
Aujourd’hui, je vous présente le texte de l’article de Witty (The Legal Consequences of Brexit) qui met l’accent sur les répercussions prévisibles qu’aura ce retrait sur le marché des capitaux, les fusions et acquisitions, les différends liés aux contrats, les lois antitrusts, les services financiers et les mesures de taxation.
On June 23, 2016, the UK electorate voted to leave the European Union. The referendum was advisory rather than mandatory and does not have any immediate legal consequences. It will, however, have a profound effect. With any next steps being driven by UK and EU politics, it is difficult to predict the future of the UK’s relationship with the EU. This post discusses the process for Brexit, the alternative models of relationship that the UK may seek to adopt, and certain implications for the capital markets, mergers and acquisitions, contractual disputes and enforcement, anti-trust, financial services and tax.
The process for exiting the EU
The treaties that govern the EU expressly contemplate a member state leaving. Under Article 50 of the Treaty on European Union, the UK must notify the European Council of its intention to withdraw from the EU. Once notice is given, the UK has two years to negotiate the terms of its withdrawal. Any extension of the negotiation period will require the consent of all 27 remaining member states. When to invoke the Article 50 mechanism is, therefore, a strategically important decision. In a statement announcing his intention to resign as Prime Minister of the UK, David Cameron stated that the decision to provide notice under Article 50 to the European Council should be taken by the next Prime Minister, who is expected to be in place by October 2016.
Waving United Kingdom and European Union Flag
Any negotiated agreement will require the support of at least 20 out of the 27 remaining member states, representing at least 65% of the EU’s population, and the approval of the European Parliament. If no agreement is reached or no extension is agreed, the UK will automatically exit the EU two years after the Article 50 notice is given, even if no alternative trading model or arrangement has been negotiated. The UK continues to be a member of the EU in the interim period, subject to all EU legislation and rules.
Alternative models of relationship
It is not clear what model of relationship the UK will seek to negotiate with the EU. In the run-up to the referendum, a number of options were suggested. Politicians in favor of withdrawing from the EU did not coalesce around a specific alternative. It is, therefore, unclear what model will ultimately be followed or whether any of the models could be achieved through the Article 50 process. The principal options are outlined below.
The Norwegian model. The UK might seek to join the European Economic Area, as Norway has. The UK would have considerable access to the internal market, i.e., the association of European countries trading with each other without restrictions or tariffs, including in financial services. The UK would have limited access to the internal market for agriculture and fisheries; and it would not benefit from or be bound by the EU’s external trade agreements. In addition, the UK would have to make significant financial contributions to the EU and continue to allow free movement of persons. It would also have to apply EU law in a number of fields, but the UK would no longer participate in policymaking at the EU level, and would be excluded from participation in the European Supervisory Authorities, the key architects of secondary legislation in the financial services sphere. To adopt this model, the UK would require the agreement of all 27 remaining EU member states, plus Iceland, Liechtenstein and Norway.
Negotiated bilateral agreements. Like Switzerland, the UK might seek to enter into various bilateral agreements with the EU to obtain access to the internal market in specific sectors (rather than the market as a whole, which would be the case under the Norwegian model). This model would likely require the UK to accept some of the EU’s rules on free movement of persons and comply with particular EU laws. Again, the UK would not participate formally in the drafting of those laws. The UK would also have to make financial contributions to the EU. Negotiating these bilateral agreements would be a difficult and time-consuming process. Switzerland, for instance, has negotiated more than 100 individual agreements with the EU to cover market access in different sectors. As a result of its complexity, it is unclear whether the EU would work with the UK to negotiate this model within the Article 50 timeframe.
Customs union. A customs union is currently in place between the EU and Turkey in respect of trade in goods, but not services. Under this model, Turkey can export goods to the EU without having to comply with customs restrictions or tariffs. Its external tariffs are also aligned with EU tariffs. The UK might seek to negotiate a similar arrangement with the EU. Under such an arrangement, and unless separately negotiated, UK financial institutions (including UK subsidiaries of US holding companies) would not be able to provide financial and professional services into the EU on equal terms with EU member state firms. For example, the EU passporting regime would not be available, meaning UK firms would have to seek separate licensing in each EU member state to provide certain financial services. Furthermore, in areas where the UK would have access to the internal market, it would likely be required to enforce rules that are equivalent to those in the EU. The UK would not be required to make any financial contributions to the EU, nor would it be bound by the majority of EU law.
Free trade agreement. The UK might seek to negotiate a free trade agreement with the EU, which would cover goods and services. To do so, it may look to the agreement that was recently agreed between the EU and Canada after seven years of negotiations. This agreement removes tariffs in respect of trade in goods, as well as certain non-tariff barriers in respect of trade in goods and services. Although the UK would not be required to contribute to the EU budget, its exports to the EU would have to comply with the applicable EU standards.
WTO membership. Under this model, the UK would not have any preferential access to the internal market or the 53 markets with which the EU has negotiated free trade agreements. Tariffs and other barriers would be imposed on goods and services traded between the UK and the EU, although, under WTO rules, certain caps would apply on tariffs applicable to goods, and limits would be imposed on particular non-tariff barriers applicable to goods and services. The UK would no longer be required to make any financial contributions to the EU, nor would it be bound by EU laws (although it would have to comply with certain rules in order to trade with the EU).
Implications for UK legislation
Regardless of which model it adopts, the UK will no longer be required to apply some (if not all) EU legislation. The UK has implemented certain EU laws (generally, EU directives) via primary legislation that will continue to be part of English law, unless these are amended or repealed. Other EU laws (generally, EU regulations) have direct applicability in the UK without the need for implementation, which means that these laws would fall away once the UK withdraws from the EU, unless they are transposed into UK law. Finally, thousands of statutory instruments have been made pursuant to the European Communities Act 1972. If this act is repealed upon the UK’s withdrawal from the EU, then, unless transposed into UK law, these statutory instruments will cease to apply as well. Therefore, the UK will have to perform a complex exercise to determine which EU laws and EU-derived laws it wishes to retain, amend or repeal, driven in part by the nature of any agreement reached with the EU during exit negotiations.
How may Brexit affect you?
The UK’s withdrawal from the EU will impact countless areas of the economy. The following section discusses a number of Brexit’s potential implications for the capital markets, mergers and acquisitions, contractual disputes and enforcement, anti-trust, financial services and tax. The extent to which these areas will be affected by the UK’s withdrawal from the EU will depend on the model of relationship that the UK and the EU adopt following the Brexit negotiations.
Capital Markets
The financial markets will likely continue to be volatile, particularly during the Brexit negotiations. This may affect the timing of transactions or their ability to be consummated.
The EU Prospectus Directive, which has been transposed into UK law, governs the content, format, approval and publication of prospectuses throughout the EU. Following eventual Brexit, the UK may no longer be bound by the Prospectus Directive and, thus, may seek to amend its prospectus legislation. For example, the Prospectus Directive provides that a company incorporated in an EU member state must prepare a prospectus if it wishes to offer shares to the public and/or request that shares be admitted to trading in the EU, subject to certain exemptions. The UK may wish to expand these exemptions, so that more offers can be made in the UK without a prospectus. Significantly, the Prospectus Directive also provides for the passporting of prospectuses throughout the EU. This means that a company can use a prospectus that has been approved in one member state to offer shares in any other EU member state. Without this passporting regime, UK companies will have to have their prospectuses approved both in the UK and at least one other member state where they wish to offer their shares, which may be particularly costly and time-consuming if the UK amends, for instance, the content requirements for prospectuses following Brexit, so that these no longer align with those prescribed by the Prospectus Directive.
During the Brexit negotiations, transaction documents may need to include specific Brexit provisions, for example to address the uncertainty around the model of relationship to be adopted.
M&A
As a result of ongoing uncertainty around the future of the UK’s relationship with the EU, a number of transactions with a UK nexus may be affected pending the Brexit negotiations.
Share sale transactions generally are not subject to much EU law or regulation. Asset and business sales, however, may be more affected by Brexit. For example, the regulations that protect the rights of employees on a business transfer stem from a European directive. When the UK withdraws from the EU, it may no longer be bound by this directive, and, therefore, the UK may wish to amend or repeal the regulations.
Contractual Disputes and Enforcement
As a member of the EU, the UK is part of a framework for deciding jurisdiction in disputes, recognizing judgments of other member states (and having its own courts’ judgments recognized and enforced throughout the EU) and deciding the governing law of contracts. Following Brexit, the UK may no longer be part of this framework which may affect jurisdiction and governing law choices in transaction documents.
Anti-trust
Currently, mergers that fall within the scope of the EU Merger Regulation can receive EU-wide clearance, which means that they are not also required to be cleared by individual member states. Following Brexit, mergers with a UK nexus may need to be reviewed by the UK’s Competition and Markets Authority separately.
More generally, UK anti-trust legislation is currently based on, and interpreted in line with, EU law, including decisions of the European Commission and the European Court of Justice. Given that UK courts may no longer be required to interpret national law consistently with EU law once the UK withdraws from the EU, businesses face the prospect of having to comply with divergent systems.
Financial Services
Much of the UK’s financial services regulation is based on EU law. This includes legislation such as the Markets in Financial Instruments Directive (MiFID), which regulates investment services and trading venues, the European Market Infrastructure Regulation, which regulates the derivatives market, the Alternative Investment Fund Managers Directive, which regulates hedge funds and private equity, and the Capital Requirements Directive and the Capital Requirements Regulation, which together represent the EU’s implementation of the international Basel III accords for the prudential regulation of banks. The Bank Recovery and Resolution Directive (“BRRD”) has been implemented into UK law via the Banking Act 2009, so the fundamental bank resolution regime should initially survive Brexit. That said, substantial further EU legislative work is expected in this area to modify BRRD (e.g., in relation to the implementation of the TLAC standard), so it is possible that the regimes could diverge rapidly after Brexit. In general with financial services legislation, an assessment will need to be made whether to align with EU legislation or diverge; the greater the divergence, the more the dual burdens on cross-border firms.
As mentioned above, the UK will likely not be part of the European Supervisory Authorities framework and will have no influence in the development of primary or secondary EU legislation and guidance. The UK has been a significant force in the area of financial services legislation and has driven the introduction of, for instance, the BRRD. The UK’s withdrawal may impact the legislative agenda and ultimately the quality of the legislation produced.
Financial institutions established in EEA member states can obtain a “passport” that allows them to access the markets of other EEA member states without being required to set up a subsidiary and obtain a separate license to operate as a financial services institution in those member states. Following Brexit, UK financial services institutions, including subsidiaries of US and other non-EU parent companies, would no longer be able to benefit from passporting (unless the UK were to join the EEA pursuant to the Norway option described above).
Although the UK will likely remain a member of the EU for a substantial period while negotiations are ongoing, there are pressing questions as to how the UK will engage with the ongoing legislative processes that affect the UK financial services industry. There are a number of areas where framework legislation has been passed already, but key secondary legislation is being developed or revised. These areas include the complete overhaul of MiFID and the Payment Services Directive. Even before the UK leaves the EU, we can expect to see a diminished role for the UK Government, UK regulators and UK market participants in shaping the detailed policies and procedures in those areas.
We expect larger financial institutions in the UK, or those based outside the UK that have significant operations in the UK, will wish to contribute to the negotiation process between the EU and UK. In particular, to the extent a unique model for trading relationships is proposed, these institutions may wish to engage with policymakers to minimize disruption and damage to their EU business model.
Tax
The EU has influenced many areas of the UK’s tax system. In some cases, this has been through EU legislation which applies directly in the UK; in other cases, EU rules have been adopted through UK legislation (for example, the UK’s VAT legislation is based on principles which apply across the EU); and, in still other cases, decisions of the European Court of Justice have either influenced the development of UK tax rules, or have prevented the UK’s tax authority from enforcing aspects of the UK’s domestic tax code. This complicated backdrop means that the tax impact of Brexit will be varied and difficult to predict.
Areas to watch include the following:
Direct tax: although the UK has an extensive double tax treaty network, not all treaties provide for zero withholding tax on interest and royalty payments. Accordingly, corporate groups should consider the extent to which existing structures rely on EU rules such as the Parent-Subsidiary Directive or the Interest and Royalties Directive to secure tax efficient payment flows. Similarly, corporate groups proposing to undertake cross border reorganisations would need to consider the extent to which existing cross-EU border merger tax reliefs will survive intact. It should also be borne in mind that, even if Brexit occurs, the UK is likely to continue vigorously supporting the OECD’s BEPS initiative such that there may well be considerable constraints and complexities associated with locating businesses outside the UK.
VAT: although VAT is an EU-wide tax regime, it seems inconceivable that VAT will be abolished. However, it is likely that, over time, there will be a divergence between UK VAT rules and EU VAT rules, including as to input VAT recovery on supplies made to non-UK customers. Additionally, UK companies may lose the administrative benefit of the “one stop shop” for businesses operating in Europe.
Customs duty: if the UK left the customs union, exports to and imports from EU countries may become subject to tariffs or other import duties (as well as additional compliance requirements).
Transfer taxes: it seems that the UK would, at least in principle, be able to (re)impose the 1.5% stamp duty/stamp duty reserve tax charge in respect of UK shares issued or transferred into a clearance or depositary receipt system. Accordingly, the position for UK-headed corporate groups seeking to list on the NYSE or Nasdaq may become less certain.
______________________________
*Ben Perry is a partner in the London office of Sullivan & Cromwell LLP. This post is based on a Sullivan & Cromwell publication.
*Simon Witty is a partner in the Corporate Department at Davis Polk & Wardwell LLP. This post is based on a Davis Polk memorandum.
À chaque semaine je donne la parole à Johanne Bouchard* qui agit à titre d’auteure invitée sur mon blogue en gouvernance. Ce billet est une reprise de son article publié le 27 juillet 2015.
L’auteure a une solide expérience d’interventions de consultation auprès de conseils d’administration de sociétés américaines et d’accompagnements auprès de hauts dirigeants de sociétés publiques.
Dans ce billet, elle propose dix (10) mesures que les présidents de conseils d’administration (PCA) devraient considérer afin de mieux exercer leurs rôles de leader.
Je crois que vous serez intéressés à connaître les mesures qu’une consultante chevronnée recommande aux présidents de conseils eu égard au bon fonctionnement de leurs conseils ? Elle nous invite par ailleurs à examiner le fonctionnement du CA à la lumière de ces questions.
Bonne lecture ! Vos commentaires sont les bienvenus.
L’article que je recommande aujourd’hui s’adresse aux praticiens qui se questionnent encore sur la pertinence et l’à-propos de l’utilisation des médias sociaux pour communiquer des informations financières, dans ce cas-ci par l’intermédiaire de Twitter.
Les auteurs ont procédé à une étude scientifique, l’une des plus exhaustives dans le domaine, afin de connaître les effets de la divulgation des résultats financiers sur Twitter, le média par excellence pour faire connaître, universellement et à une période bien définie, des informations concernant la performance des entreprises. L’article investigue en détail les effets bénéfiques de l’utilisation de ce canal pour disséminer des informations simultanément à toute la communauté des affaires.
L’article utilise une méthodologie scientifique rigoureuse et une analyse statistique élaborée qui peut cependant paraître un peu difficile d’accès. C’est pourquoi je vous recommande la lecture de l’extrait qui suit et qui décrit sommairement l’approche méthodologique, les questions de recherches ainsi que l’analyse des résultats.
En bref, aujourd’hui, aucune entreprise ne peut se passer de l’apport des médias sociaux pour communiquer de manière instantanée avec le marché financier. L’étude examine les stratégies que les entreprises mettent en œuvre afin de profiter au maximum des opportunités offertes à l’ère des médias sociaux (par exemple, en étant plus actives lorsque les résultats sont conformes ou dépassent les attentes des analystes financiers).
Cet article, publié dans le Harvard Law School Forum, par les professeurs James Naughton et Clare Wang de Northwestern University, Michael Jung, de New York University, et Ahmed Tahoun, du London Business School, est l’un des premiers à s’intéresser à la divulgation des résultats via Twitter.
Bonne lecture ! Vos commentaires sont les bienvenus.
Peu importe le type de conseil, l’exercice du pouvoir d’influence autour de la table est loin d’être évident. Bien qu’il y ait une personne nommée pour présider les réunions du conseil, il y a en général plusieurs personnes autour de la table qui voudront exercer leur pouvoir d’influence sur les autres. Il est fréquent pour les membres du conseil d’administration de manquer de précision au sujet de la responsabilité du président, y compris pour le président lui-même et le chef de la direction.
Encore aujourd’hui, les postes de président du conseil d’administration et de chef de la direction sont trop souvent tenus par la même personne. On peut comprendre que dans des circonstances exceptionnelles, telle une transition au niveau du chef de la direction, cela puisse être encore le cas. Cependant, afin d’assurer une gouvernance exemplaire, les postes de président du conseil d’administration et de chef de la direction doivent être séparés et occupés par deux personnes distinctes, même si cela peut créer des défis au niveau relationnel et dynamique. Ceci peut créer de la confusion quant à l’attribution des responsabilités de chacun.
Voici dix (10) mesures que vous pouvez prendre pour devenir un excellent président de CA
1. Soyez clairs au sujet de votre rôle et de celui des autres
À titre de président, votre rôle est la direction générale du conseil d’administration. Le président est responsable d’assurer la bonne gouvernance du conseil et d’établir des processus clairs que tous les membres comprennent lorsqu’on traite de questions critiques. Les conseils d’administration doivent adopter des procédures pour traiter de ces questions. Maîtrisez-les et assurez-vous que chaque personne autour de la table connaisse votre rôle et le leur, y compris le rôle du chef de la direction (ou du directeur général quand il s’agit du conseil d’administration d’un organisme à but non lucratif).
2. Le président du conseil et le chef de la direction doivent travailler ensemble, et non les uns contre les autres
Le chef de la direction assure la direction de son équipe de gestionnaires (le management) et assiste d’office aux réunions du conseil d’administration, sans nécessairement être un administrateur ; c’est le président toutefois qui dirige le conseil.
3. Établissez des règles éthique élevées
Concentrez-vous d’abord sur la gouvernance; établissez et maintenez des normes éthiques élevées, accompagnées d’un véritable code d’éthique, que les administrateurs comprennent et avec lequel ils sont d’accord et qui reflète la culture de l’entreprise. Soyez un modèle en ce qui regarde la conduite éthique. Ayez le courage de bien faire, en étant conscients des conséquences négatives de ne pas bien le faire.
4. Bâtissez et maintenez le bon conseil
Autrefois, les conseils d’administration fonctionnaient comme un groupe d’individus se réunissant pour entendre les mises à jour et prendre des décisions, sans s’engager dans la stratégie de l’entreprise. De nos jours, il est essentiel que le président du conseil d’administration bâtisse un conseil efficace avec la vision et la volonté de gérer rondement les crises majeures, avec le plus de transparence possible, le tout sans nuire à l’accomplissement des affaires quotidiennes.
5. Incitez chaque administrateur à respecter les normes d’éthique établies par le conseil
Vous devez prendre des mesures correctives lorsque le comportement d’un membre s’écarte des règles d’éthique acceptées. Il n’y a pas de place pour les excuses.
6. Définissez et respectez un ordre du jour clair
C’est la responsabilité du président de rencontrer et d’interagir avec tous les membres du conseil d’administration, ainsi qu’avec le chef de la direction (ou avec le directeur général, s’il s’agit d’un OBNL) entre les réunions du conseil pour recueillir leurs commentaires concernant les actions qui nécessitent une prise de décision et les questions non résolues qui doivent être abordées à la prochaine rencontre. Le chef de la direction doit être impliqué dans la préparation de l’ordre du jour, mais c’est le président du conseil qui doit donner son accord final. Il en est le maître.
7. Le président du conseil devrait guider le chef de la direction
Le rôle du président du conseil est de fournir de l’aide au chef de la direction entre les réunions. Il est important de soutenir le chef de la direction dans la communication des faits, bons et moins bons. Ne soyez pas complaisant avec lui. Félicitez-le, lorsque cela est justifié, et n’hésitez pas à lui dire ce qui n’est pas acceptable. Assurez-vous qu’il ne reçoive pas d’informations divergentes d’autres administrateurs de la société, et qu’il se sente confortable avec vous lorsque qu’une clarification est nécessaire ou lorsqu’il doit rester sur ses positions pour le bien de l’entreprise.
8. Le président du conseil doit prioriser la formation continue et le développement des compétences
Soyez conscients que votre leadership se doit d’être inspirant, et que vous devez avoir le pouls des enjeux en cours. Vous devez avoir des connaissances spécifiques en ce qui regarde les affaires de l’entreprise, ses clients, ses partenaires et son management. Vous devez avoir une bonne connaissance des facteurs qui menacent l’industrie, tels que la cyber-sécurité, la fraude, la mondialisation, les actionnaires activistes, etc. La surveillance des risques demeure la responsabilité du président et des membres de son conseil d’administration.
9. Le président doit guider le conseil de manière à ce qu’il établisse un processus de participation à la conception et au suivi de la planification stratégique avec le chef de la direction et son groupe de dirigeants
Les temps sont révolus où un conseil d’administration se contentait simplement d’approuver les décisions. Ne tenez pas pour acquis que le président et son conseil sont d’accord sur la meilleure stratégie à mettre en œuvre à un moment précis de croissance ou de stress de l’entreprise. Veillez à ce que les actions du conseil et celles des cadres soient bien alignées. Prenez l’initiative, avec le chef de la direction, de planifier une retraite annuelle de discussion stratégique avec les cadres. Celle-ci doit être minutieusement préparée avec le soutien d’un expert-conseil qui ne soit pas lié aux résultats, qui n’ait pas de préjugés concernant les participants, et qui soit objectif en toute circonstance.
10. Le président doit être un précurseur et tenir le CA, le chef de la direction et les autres dirigeants imputables
Évaluez annuellement l’efficacité du conseil d’administration est une quasi-nécessité de nos jours. Sincèrement, connaissez-vous une équipe dont on n’évalue pas la performance ? Alors, déléguez cette importante responsabilité au président du comité de gouvernance. Assurez-vous de reconnaître les talents de tous vos administrateurs et essayez de repérer des moyens pour améliorer votre propre leadership. Évaluez le rendement du chef de la direction ainsi que la performance de l’équipe dirigeante.
Quand j’évalue le leadership d’un conseil d’administration, je remarque que les administrateurs respectent un président qui est engagé, qui sait comment créer une culture saine au sein du conseil et qui peut soutenir son chef de la direction dans l’amélioration de son rendement. Les membres de la haute direction me rappellent souvent que les présidents de conseils d’administration peuvent amoindrir son efficacité s’ils ne sont pas clairs quant aux limites de leur rôle. Bien que les dirigeants désirent un rapprochement avec le conseil d’administration, son président ne devrait pas utiliser ces occasions pour se ranger du côté des cadres au détriment du leadership du chef de la direction. Il est crucial pour le président et les administrateurs de connaître le potentiel des hauts dirigeants.
Prenez le temps requis pour bien préparer les administrateurs avant les réunions du conseil. Soyez transparents avec eux. Devenez un leader puissant, non pas pour vous approprier un pouvoir personnel, mais pour gagner le respect que ce rôle de leader exige.
*Johanne Bouchard est consultante auprès de conseils d’administration, de chefs de la direction et de comités de direction. Johanne a développé une expertise au niveau de la dynamique et la de composition d’un conseil d’administration. Après l’obtention de son diplôme d’ingénieure en informatique, sa carrière l’a menée à œuvrer dans tous les domaines du secteur de la technologie, du marketing et de la stratégie à l’échelle mondiale.
Cette semaine, nous avons demandé à Richard Thibault*, président de RTCOMM, d’agir à titre d’auteur invité. Son billet présente sept leçons tirées de son expérience comme consultant en gestion de crise. En tant que membres de conseils d’administration, vous aurez certainement l’occasion de vivre des crises significatives et il est important de connaître les règles que la direction doit observer en pareilles circonstances.
Voici donc l’article en question, reproduit ici avec la permission de l’auteur. Vos commentaires sont appréciés. Bonne lecture.
Sept leçons apprises en matière de communications de crise
Par Richard Thibault*
La crise la mieux gérée est, dit-on, celle que l’on peut éviter. Mais il arrive que malgré tous nos efforts pour l’éviter, la crise frappe et souvent, très fort. Dans toute situation de crise, l’objectif premier est d’en sortir le plus rapidement possible, avec le moins de dommages possibles, sans compromettre le développement futur de l’organisation.
Voici sept leçons dont il faut s’inspirer en matière de communication de crise, sur laquelle on investit généralement 80% de nos efforts, et de notre budget, en de telles situations.
(1) Le choix du porte-parole
Les médias voudront tout savoir. Mais il faudra aussi communiquer avec l’ensemble de nos clientèles internes et externes. Avoir un porte-parole crédible et bien formé est essentiel. On ne s’improvise pas porte-parole, on le devient. Surtout en situation de crise, alors que la tension est parfois extrême, l’organisation a besoin de quelqu’un de crédible et d’empathique à l’égard des victimes. Cette personne devra être en possession de tous ses moyens pour porter adéquatement son message et elle aura appris à éviter les pièges. Le choix de la plus haute autorité de l’organisation comme porte-parole en situation de crise n’est pas toujours une bonne idée. En crise, l’information dont vous disposez et sur laquelle vous baserez vos décisions sera changeante, contradictoire même, surtout au début. Risquer la crédibilité du chef de l’organisation dès le début de la crise peut être hasardeux. Comment le contredire ensuite sans nuire à son image et à la gestion de la crise elle-même ?
(2) S’excuser publiquement si l’on est en faute
S’excuser pour la crise que nous avons provoqué, tout au moins jusqu’à ce que notre responsabilité ait été officiellement dégagée, est une décision-clé de toute gestion de crise, surtout si notre responsabilité ne fait aucun doute. En de telles occasions, il ne faut pas tenter de défendre l’indéfendable. Ou pire, menacer nos adversaires de poursuites ou jouer les matamores avec les agences gouvernementales qui nous ont pris en défaut. On a pu constater les impacts négatifs de cette stratégie utilisée par la FTQ impliquée dans une histoire d’intimidation sur les chantiers de la Côte-Nord, à une certaine époque. Règle générale : mieux vaut s’excuser, être transparent et faire preuve de réserve et de retenue jusqu’à ce que la situation ait été clarifiée.
(3) Être proactif
Dans un conflit comme dans une gestion de crise, le premier à parler évite de se laisser définir par ses adversaires, établit l’agenda et définit l’angle du message. On vous conseillera peut-être de ne pas parler aux journalistes. Je prétends pour ma part que si, légalement, vous n’êtes pas obligés de parler aux médias, eux, en contrepartie, pourront légalement parler de vous et ne se priveront pas d’aller voir même vos opposants pour s’alimenter. En août 2008, la canadienne Maple Leaf, compagnie basée à Toronto, subissait la pire crise de son histoire suite au décès et à la maladie de plusieurs de ses clients. Lorsque le lien entre la listériose et Maple Leaf a été confirmé, cette dernière a été prompte à réagir autant dans ses communications et son attitude face aux médias que dans sa gestion de la crise. La compagnie a très rapidement retiré des tablettes des supermarchés les produits incriminés. Elle a lancé une opération majeure de nettoyage, qu’elle a d’ailleurs fait au grand jour, et elle a offert son support aux victimes. D’ailleurs, la gestion des victimes est généralement le point le plus sensible d’une gestion de crise réussie.
(4) Régler le problème et dire comment
Dès les débuts de la crise, Maple Leaf s’est mise immédiatement au service de l’Agence canadienne d’inspection des aliments, offrant sa collaboration active et entière pour déterminer la cause du problème. Dans le même secteur alimentaire, tout le contraire de ce qu’XL Foods a fait quelques années plus tard. Chez Maple Leaf, tout de suite, des experts reconnus ont été affectés à la recherche de solutions. On pouvait reprocher à la compagnie d’être à la source du problème, mais certainement pas de se trainer les pieds en voulant le régler. Encore une fois, en situation de crise, camoufler sa faute ou refuser de voir publiquement la réalité en face est décidément une stratégie à reléguer aux oubliettes. Plusieurs années auparavant, Tylenol avait montré la voie en retirant rapidement ses médicaments des tablettes et en faisant la promotion d’une nouvelle méthode d’emballage qui est devenue une méthode de référence aujourd’hui.
(5) Employer le bon message
Il est essentiel d’utiliser le bon message, au bon moment, avec le bon messager, diffusé par le bon moyen. Les premiers messages surtout sont importants. Ils serviront à exprimer notre empathie, à confirmer les faits et les actions entreprises, à expliquer le processus d’intervention, à affirmer notre désir d’agir et à dire où se procurer de plus amples informations. Si la gestion des médias est névralgique, la gestion de l’information l’est tout autant. En situation de crise, on a souvent tendance à s’asseoir sur l’information et à ne la partager qu’à des cercles restreints, ou, au contraire, à inonder nos publics d’informations inutiles. Un juste milieu doit être trouvé entre ces deux stratégies sachant pertinemment que le message devra évoluer en même temps que la crise.
(6) Être conséquent et consistant
Même s’il évolue en fonction du stade de la crise, le message de base doit pourtant demeurer le même. Dans l’exemple de Maple Leaf évoqué plus haut, bien que de nouveaux éléments aient surgi au fur et à mesure de l’évolution de la crise, le message de base, à savoir la mise en œuvre de mesures visant à assurer la santé et la sécurité du public, a été constamment repris sur tous les tons. Ainsi, Maple Leaf s’est montrée à la fois consistante en respectant sa ligne de réaction initiale et conséquente, en restant en phase avec le développement de la situation.
(7) Être ouvert d’esprit
Dans toute situation de crise, une attitude d’ouverture s’avérera gagnante. Que ce soit avec les médias, les victimes, nos employés, nos partenaires ou les agences publiques de contrôle, un esprit obtus ne fera qu’envenimer la situation. D’autant plus qu’en situation de crise, ce n’est pas vraiment ce qui est arrivé qui compte mais bien ce que les gens pensent qui est arrivé. Il faut donc suivre l’actualité afin de pouvoir anticiper l’angle que choisiront les médias et s’y préparer en conséquence.
En conclusion
Dans une perspective de gestion de crise, il est essentiel de disposer d’un plan d’action au préalable, même s’il faut l’appliquer avec souplesse pour répondre à l’évolution de la situation. Lorsque la crise a éclaté, c’est le pire moment pour commencer à s’organiser. Il est essentiel d’établir une culture de gestion des risques et de gestion de crise dans l’organisation avant que la crise ne frappe. Comme le dit le vieux sage, » pour être prêt, faut se préparer ! »
*Richard Thibault, ABCP
Président de RTCOMM, une entreprise spécialisée en positionnement stratégique et en gestion de crise
Menant de front des études de Droit à l’Université Laval de Québec, une carrière au théâtre, à la radio et à la télévision, Richard Thibault s’est très tôt orienté vers le secteur des communications, duquel il a développé une expertise solide et diversifiée. Après avoir été animateur, journaliste et recherchiste à la télévision et à la radio de la région de Québec pendant près de cinq ans, il a occupé le poste d’animateur des débats et de responsable des affaires publiques de l’Assemblée nationale de 1979 à 1987.
Richard Thibault a ensuite tour à tour assumé les fonctions de directeur de cabinet et d’attaché de presse de plusieurs ministres du cabinet de Robert Bourassa, de conseiller spécial et directeur des communications à la Commission de la santé et de la sécurité au travail et de directeur des communications chez Les Nordiques de Québec.
En 1994, il fonda Richard Thibault Communications inc. (RTCOMM). D’abord spécialisée en positionnement stratégique et en communication de crise, l’entreprise a peu à peu élargi son expertise pour y inclure tous les champs de pratique de la continuité des affaires. D’autre part, reconnaissant l’importance de porte-parole qualifiés en période trouble, RTCOMM dispose également d’une école de formation à la parole en public. Son programme de formation aux relations avec les médias est d’ailleurs le seul programme de cette nature reconnu par le ministère de la Sécurité publique du Québec, dans un contexte de communication d’urgence. Ce programme de formation est aussi accrédité par le Barreau du Québec.
Richard Thibault est l’auteur de Devenez champion dans vos communications et de Osez parler en public, publié aux Éditions MultiMondes et de Comment gérer la prochaine crise, édité chez Transcontinental, dans la Collection Entreprendre. Praticien reconnu de la gestion des risques et de crise, il est accrédité par la Disaster Recovery Institute International (DRII).
Spécialités :Expert en positionnement stratégique, gestion des risques, communications de crise, continuité des affaires, formation à la parole en public.
C’est avec plaisir que je cède la parole à Johanne Bouchard* qui agit, de nouveau, à titre d’auteure invitée sur mon blogue en gouvernance.
Celle-ci a une solide expérience d’interventions de consultation auprès de conseils d’administration de sociétés américaines ainsi que d’accompagnements auprès de hauts dirigeants de sociétés publiques (cotées), d’organismes à but non lucratif (OBNL) et d’entreprises en démarrage.
Dans ce billet, elle met l’accent sur la manière dont le président du conseil devrait se préparer pour bien assumer ses fonctions de gouvernance et de leadership
Les conseils prodigués sont présentés sous forme d’une check-list pour la préparation d’une bonne rencontre de CA.
L’expérience de Johanne Bouchard auprès d’entreprises cotées en bourse est soutenue ; elle en tire des enseignements utiles pour tous les conseils d’administration.
Bonne lecture ! Vos commentaires sont toujours les bienvenus.
How Good Chairs Prepare for Board Meeting
par
Johanne Bouchard
A couple of weeks ago, I was interviewed about basics and tactics that a good Board Chair considers in preparation for a board meeting. As I set aside few minutes to prepare for the interview, I jotted down some thoughts and soon realized that I had enough tidbits for a blog. This information is applicable for non-profit organizations, private companies and public corporations.
A Board Chair must make a serious time commitment to plan for board meetings.
– Takes the time to review and reflect on his/her own leadership effectiveness during the last meeting, shortly after it concludes.
Was s/he a strong listener, did s/he lead the meeting effectively and enable constructive opining by others?
Was the agenda fully or partially addressed, and did the board achieve what the directors should have achieved? How could the agenda have been different?
Did all or some directors appear to be prepared?
Was the CEO in the director role effective? Were the members of the executive team presenting and interacting as effectively as they should have been?
Did the committees meet their commitments? Was there enough time allocated to deliberate, to listen and to leverage the talent around the table for key issues?
Was there clear understanding at the end of the meeting of progress made, red flags, critical priorities for the quarter ahead and tabulation of priorities for management and board going forward?
Did the board make the right decisions, and did it go about the decision making process in the optimal manner? (The board can’t afford to rush decisions.)
Were the right questions asked by the Chair and the directors to uncover what needed to be uncovered?
– Should reach out in person, by phone or by remote meeting to each director (including the CEO) to get their insights about the previous meeting, what their understanding of the priorities are going forward, what should be addressed at the next board meeting and what they think needs to be prioritized on the agenda.
The Chair should ideally be a great listener—a leader open to feedback—who should ask directors what, if anything, s/he could have done differently or more effectively.
As a leader of the board, the Chair must have the capacity to immediately address any and all sticky issues with the CEO and other directors before the next meeting to optimize the effectiveness of the board and the outcome of the next meeting.
It is important to provide feedback, encourage healthy behaviors and deal with any misconduct in a constructive manner without procrastinating.
– Creates the outline of the agenda with the CEO with clear expectations for the next meeting so that the CEO and his/her management team can deliver on expectations.
The next ‘board book’ must be created taking into consideration the outcome of the prior meeting.
– Communicates with each director to prepare for the next board meeting.
While the Chair connects with each director, the CEO should also connect with each director about his/her effectiveness and hear directly the insights from the directors.
The Chair needs to be accessible and also check in with each committee chair to be absolutely current on their issues and their progress or lack thereof.
– Meets in person with the CEO a couple of weeks before the board meeting to ensure that there won’t be any surprises for him/her and directors at the board meeting, that the information to be presented will reflect expectations, to prioritize what must be addressed and where time must be absolutely allocated for deliberation, and finalizes the agenda.
This must all sync with what needs to take place at the board meeting so that the ‘board book’ can be delivered five days to a week beforehand.
– Reviews the board book as soon as s/he has it and re-reviews the agenda, determining how s/he will get through the whole thing, cognizant that the meeting can’t end loosely.
The Chair can go as far as briefly reaching out to other directors to confirm that they will be prepared for the meeting (as it is not uncommon for board directors to not be fully prepared and to not have read the board materials) and must be accessible to directors should they have questions about the board materials before the meeting.
– Reflects on how s/he can be most effective at the next meeting in the days leading up to it.
As for any meeting, a Chair should show up on time and preferably thirty minutes or more before the start of a meeting. Ideally s/he should walk in before anyone else, (preferably) with the CEO to ensure that what should be in the room is there.
Time is precious, and there should not be administrative issues corrected as the meeting is about to get started. The Chair should greet the directors ready to set the tone and start the meeting on time.
*Johanne Bouchard est consultante auprès de conseils d’administration, de chefs de la direction et de comités de direction. Johanne a développé une expertise au niveau de la dynamique et de la composition de conseils d’administration. Après l’obtention de son diplôme d’ingénieure en informatique, sa carrière l’a menée à œuvrer dans tous les domaines du secteur de la technologie, du marketing et de la stratégie à l’échelle mondiale.
Comme je l’ai déjà évoqué dans plusieurs autres billets, il faut réfléchir très sérieusement à la taille du CA, à la limite d’âge des administrateurs ainsi qu’à la durée de leurs mandats.
Eu égard à la taille du CA, on note que les membres de conseils de petite taille :
(1) sont plus engagés dans les affaires de l’entité
(2) sont plus portés à aller en profondeur dans l’analyse stratégique
(3) entretiennent des relations plus fréquentes et plus harmonieuses avec la direction
(4) ont plus de possibilités de communiquer entre eux
(5) exercent une surveillance plus étroite des activités de la direction
(6) sont plus décisifs, cohésif et impliqués.
On constate également une tendance lourde en ce qui regarde le nombre de mandats des administrateurs de sociétés, mais que ce changement ne se fait pas sans heurt.
Plusieurs pensent que, malgré certains avantages évidents à avoir des administrateurs séniors sur les CA, cette situation est un frein à la diversité et au renouvellement des générations au sein des conseils d’administration. Je crois que les CA devraient se doter d’une politique de limite d’âge pour les administrateurs ainsi que d’une limite au cumul des mandats ?
Les conseils d’administration devraient se préoccuper de ces questions afin :
(1) d’accroître la diversité dans la composition du conseil
(2) de faciliter la nomination de femmes au sein des CA
(3) d’assurer une plus grande indépendance des membres du conseil
(4) d’assurer la relève et l’apport d’idées neuves sur la gouvernance et les stratégies
(5) d’éviter que des administrateurs peu engagés s’incrustent dans leurs postes.
À cet égard, voici certains extraits d’études qui présentent les changements au Canada en 2015 :
Cumul des mandats d’administrateur
« Dorénavant, un administrateur qui est chef de la direction est considéré comme cumulant trop de mandats s’il siège au conseil de plus d’une société ouverte en plus du conseil d’administration de la société qui l’emploie (auparavant, il fallait que ce soit plus de deux sociétés). Un administrateur qui n’est pas chef de la direction cumule trop de mandats lorsqu’il siège à plus de quatre conseils d’administration de sociétés ouvertes (auparavant, c’était plus de six sociétés) ».
Renouvellement des conseils d’administration
Les Autorités canadiennes en valeurs mobilières (ACVM) ont révélé que « seulement 19 % des émetteurs examinés avaient adopté une combinaison quelconque de limites à la durée des mandats et/ou de limite d’âge… Toutefois, la grande majorité des émetteurs ne se sont dotés d’aucun mécanisme officiel pour le renouvellement du conseil, à part leur processus d’évaluation des administrateurs ».
Notons que les émetteurs assujettis sont tenus de divulguer les limites à la durée du mandat des administrateurs ainsi que les mécanismes de renouvellement du conseil. S’ils ne se conforment pas, ils doivent en expliquer les raisons.
En France, par exemple, un administrateur qui a siégé à un conseil pendant plus de 12 ans n’est plus considéré comme étant indépendant. Au Royaume-Uni, le conseil doit déclarer publiquement pourquoi il croit qu’un administrateur qui a siégé plus de 9 ans est toujours considéré comme étant indépendant.
Beaucoup de conseils au Canada estiment que les limites de mandat servent un objectif, 56 % des sociétés du Canadian Spencer Stuart Board Index (CSSBI) indiquant qu’elles recourent volontairement à des limites d’âge et de mandat. Selon une récente étude de Korn Ferry International/Patrick O’Callaghan and Associates, les limites de mandat pour les entreprises canadiennes inscrites en bourse ayant été sondées oscillent entre sept et vingt ans, 53 % d’entre elles présentant une limite de mandat de 15 ans.
Voici quelques billets publiés sur mon blogue qui peuvent être utiles à un président de conseil aux prises avec ces questions délicates.
Company directors getting older – fewer age limits
Buffett’s influence
Berkshire’s willingness to retain directors in their ninth decades reflects Buffett’s influence on the firm and a national trend toward older boards. About 15 percent of directors at companies in the Standard & Poor’s 500 index are older than 69, compared with 9.8 percent in 2002, according to executive-compensation benchmarking firm Equilar. Proxy filings show 52 directors are age 80 or older.
« You can have great 85-year-olds and horrible 55-year-olds, » said Anne Sheehan, director of corporate governance for the $155 billion California State Teachers’ Retirement System. « A lot of this depends on the 80-year-old, because I’d love to have Warren Buffett on any board. »
Boardroom age limits are less prevalent and set higher than they were five years ago, according to the latest report on director trends by executive recruitment company Spencer Stuart. Companies use age limits to promote turnover and assure investors that management is getting new ideas. Those goals may instead be achieved through term limits, Sheehan said.
At a recent event, a member joked with me that his CEO was asked: « What was the average age of directors on his board? » – and the CEO answered: « Dead. » Based on recent stats, it appears that many directors are comfortable as turnover is quite low these days. This is reflected in Jim Kristie’s Directors & Boards piece entitled « Troubling Trend: Low Board Turnover. » As Jim points out, a director with a certain background might make sense for the company now – but might not ten years down the road as the circumstances change.
Perhaps even more important is the independence issue – is a director who sits on the board for several decades likely to still be independent after such a long tenure (see this WSJ article about the 40-year club)? Does it matter if management turns over during the director’s tenure? And if so, how much? These are issues that are being debated. What is your take?
As blogged by Davis Polk’s Ning Chiu, CII is considering policy changes linking director tenure with director independence, under which it would ask boards to consider a director’s years of service in determining director independence. According to the proposed policy, 26% of all Russell 3,000 directors have served more than 10 years and 14% have served more than 15 years. CII would not advocate for any specific tenure, unlike the European Commission, which advises that non-executive directors serve no more than 12 years. Note that under the UK’s « comply or explain » framework, companies need to disclose why a director continues to serve after being on the board nine years. I have heard that seven years is the bar in Russia.
How Does Low Board Turnover Impact Board Diversity?
Related to proper board composition is the issue of whether low board turnover is just one more factor that stifles board diversity. As well documented in numerous studies (see our « Board Diversity » Practice Area), gender diversity on boards has essentially flat-lined over the past decade – and actually has regressed in some areas. This is a real-world problem as it’s been proven that differing views on a board lead to greater corporate performance. To get boards back on track, I do think bold ideas need to be implemented – and plenty are out there, such as this one. I can’t believe that more investors haven’t been clamoring for greater diversity – but I do believe that day is near…
Voici la troisième édition d’un document australien de KPMG, très bien conçu, qui répond clairement aux questions que tous les administrateurs de sociétés se posent dans le cours de leurs mandats.
Même si la publication est dédiée à l’auditoire australien de KPMG, je crois que la réalité réglementaire nord-américaine est trop semblable pour se priver d’un bon « kit » d’outils qui peut aider à constituer un Board efficace.
C’est un formidable document électronique interactif de 182 pages. Voyez la table des matières ci-dessous.
J’ai demandé à KPMG de me procurer une version française du même document mais il ne semble pas en exister.
Our business environment provides an ever-changing spectrum of risks and opportunities. The role of the director continues to be shaped by a multitude of forces including economic uncertainty, larger and more complex organisations, the increasing pace of technological innovation and digitisation along with a more rigorous regulatory environment.
At the same time there is more onus on directors to operate transparently and be more accountable for their actions and decisions.
To support directors in their challenging role, KPMG has created an interactive Directors’ Toolkit. Now in its third edition, this comprehensive guide is in a user friendly electronic format. It is designed to assist directors to more effectively discharge their duties and improve board performance and decision-making.
Key topics
Duties and responsibilities of a director
Oversight of strategy and governance
Managing shareholder and stakeholder expectations
Structuring an effective board and sub-committees
Enabling key executive appointments
Managing productive meetings
Better practice terms of reference, charters and agendas
Establishing new boards.
What’s New
In this latest version, we have included newly updated sections on:
Roles, responsibilities and expectations of directors of not-for-profit organisations
Risks and opportunities social media presents for directors and organisations
Key responsibilities of directors for overseeing investment governance, operations and processes.
Plusieurs administrateurs et formateurs me demandent de leur proposer un document de vulgarisation sur le sujet de la gouvernance. J’ai déjà diffusé sur mon blogue un guide à l’intention des journalistes spécialisés dans le domaine de la gouvernance des sociétés à travers le monde. Il a été publié par le Global Corporate Governance Forum et International Finance Corporation (un organisme de la World Bank) en étroite coopération avec International Center for Journalists.
Je n’ai encore rien vu de plus complet et de plus pertinent sur la meilleure manière d’appréhender les multiples problématiques reliées à la gouvernance des entreprises mondiales. La direction de Global Corporate Governance Forum m’a fait parvenir le document en français le 14 février.
Ce guide est un outil pédagogique indispensable pour acquérir une solide compréhension des diverses facettes de la gouvernance des sociétés. Les auteurs ont multiplié les exemples de problèmes d’éthiques et de conflits d’intérêts liés à la conduite des entreprises mondiales.
On apprend aux journalistes économiques — et à toutes les personnes préoccupées par la saine gouvernance — à raffiner les investigations et à diffuser les résultats des analyses effectuées. Je vous recommande fortement de lire le document, mais aussi de le conserver en lieu sûr car il est fort probable que vous aurez l’occasion de vous en servir.
Vous trouverez ci-dessous quelques extraits de l’introduction à l’ouvrage. Bonne lecture !
« This Guide is designed for reporters and editors who already have some experience covering business and finance. The goal is to help journalists develop stories that examine how a company is governed, and spot events that may have serious consequences for the company’s survival, shareholders and stakeholders. Topics include the media’s role as a watchdog, how the board of directors functions, what constitutes good practice, what financial reports reveal, what role shareholders play and how to track down and use information shedding light on a company’s inner workings. Journalists will learn how to recognize “red flags,” or warning signs, that indicate whether a company may be violating laws and rules. Tips on reporting and writing guide reporters in developing clear, balanced, fair and convincing stories.
Three recurring features in the Guide help reporters apply “lessons learned” to their own “beats,” or coverage areas:
– Reporter’s Notebook: Advise from successful business journalists
– Story Toolbox: How and where to find the story ideas
– What Do You Know? Applying the Guide’s lessons
Each chapter helps journalists acquire the knowledge and skills needed to recognize potential stories in the companies they cover, dig out the essential facts, interpret their findings and write clear, compelling stories:
What corporate governance is, and how it can lead to stories. (Chapter 1, What’s good governance, and why should journalists care?)
How understanding the role that the board and its committees play can lead to stories that competitors miss. (Chapter 2, The all-important board of directors)
Shareholders are not only the ultimate stakeholders in public companies, but they often are an excellent source for story ideas. (Chapter 3, All about shareholders)
Understanding how companies are structured helps journalists figure out how the board and management interact and why family-owned and state-owned enterprises (SOEs), may not always operate in the best interests of shareholders and the public. (Chapter 4, Inside family-owned and state-owned enterprises)
Regulatory disclosures can be a rich source of exclusive stories for journalists who know where to look and how to interpret what they see. (Chapter 5, Toeing the line: regulations and disclosure)
Reading financial statements and annual reports — especially the fine print — often leads to journalistic scoops. (Chapter 6, Finding the story behind the numbers)
Developing sources is a key element for reporters covering companies. So is dealing with resistance and pressure from company executives and public relations directors. (Chapter 7, Writing and reporting tips)
Each chapter ends with a section on Sources, which lists background resources pertinent to that chapter’s topics. At the end of the Guide, a Selected Resources section provides useful websites and recommended reading on corporate governance. The Glossary defines terminology used in covering companies and corporate governance ».
Nous avons déjà abordé l’importance d’inscrire un item « huis clos » à l’ordre du jour des réunions du conseil d’administration. Celui-ci doit normalement être à la fin de la réunion et comporter une limite de temps afin d’éviter que la réunion ne s’éternise… et que les membres de la direction (qui souvent attendent la fin de la rencontre) soient mieux informés.
Ensuite, le président du conseil d’administration (PCA) devrait rencontrer le président et chef de la direction (PCD) en privé, et dans les meilleurs délais, afin de rendre compte des résultats et de la portée du huis clos. Cette responsabilité du PCA est déterminante, car les dirigeants ont de grandes attentes et un souci eu égard aux discussions du huis clos.
Plusieurs dirigeants et membres de conseil m’ont fait part de leurs préoccupations concernant la tenue des huis clos. Il y a des malaises dissimulés en ce qui a trait à cette activité ; il faut donc s’assurer de bien gérer la situation, car les huis clos peuvent souvent avoir des conséquences inattendues, voire contre-productives !
Ainsi, le huis clos :
(1) ne doit pas être une activité imprévue et occasionnelle inscrite à l’ordre du jour
(2) doit comporter une limite de temps
(3) doit être piloté par le PCA
(4) doit comporter un suivi systématique et
(5) doit se dérouler dans un lieu qui permet de préserver la confidentialité absolue des discussions.
J’insiste sur cette dernière condition parce que l’on a trop souvent tendance à la négliger ou à l’oublier, carrément. Dans de nombreux cas, la rencontre du conseil a lieu dans un local inapproprié, et les dirigeants peuvent entendre les conversations, surtout lorsqu’elles sont très animées…
Au début de la séance, les membres sont souvent insoucieux ; avec le temps, certains peuvent s’exprimer très (trop) directement, impulsivement et de manière inconvenante. Si, par mégarde, les membres de la direction entendent les propos énoncés, l’exercice peut prendre l’allure d’une véritable calamité et avoir des conséquences non anticipées sur le plan des relations interpersonnelles entre les membres de la direction et avec les membres du conseil.
L’ajout d’un huis clos à l’ordre du jour témoigne d’une volonté de saine gouvernance, mais, on le comprend, il y a un certain nombre de règles à respecter si on ne veut pas provoquer la discorde. Les OBNL, qui ont généralement peu de moyens, sont particulièrement vulnérables aux manquements à la confidentialité ! Je crois que dans les OBNL, les dommages collatéraux peuvent avoir des incidences graves sur les relations entre employés, et même sur la pérennité de l’organisation.
J’ai à l’esprit plusieurs cas de mauvaise gestion des facteurs susmentionnés et je crois qu’il vaut mieux ne pas tenir le bien-fondé du huis clos pour acquis.
Ayant déjà traité des bienfaits des huis clos lors d’un billet antérieur, je profite de l’occasion pour vous souligner, à nouveau, un article intéressant de Matthew Scott sur le site de Corporate Secretary qui aborde un sujet qui préoccupe beaucoup de hauts dirigeants : lehuis clos lors des sessions du conseil d’administration ou de certains comités.
L’auteur explique très bien la nature et la nécessité de cette activité à inscrire à l’ordre du jour du conseil. Voici les commentaires que j’exprimais à cette occasion.
«Compte tenu de la “réticence” de plusieurs hauts dirigeants à la tenue de cette activité, il est généralement reconnu que cet item devrait toujours être présent à l’ordre du jour afin d’éliminer certaines susceptibilités.
Le huis clos est un temps privilégié que les administrateurs indépendants se donnent pour se questionner sur l’efficacité du conseil et la possibilité d’améliorer la dynamique interne; mais c’est surtout une occasion pour les membres de discuter librement, sans la présence des gestionnaires, de sujets délicats tels que la planification de la relève, la performance des dirigeants, la rémunération globale de la direction, les poursuites judiciaires, les situations de conflits d’intérêts, les arrangements confidentiels, etc. On ne rédige généralement pas de procès-verbal à la suite de cette activité, sauf lorsque les membres croient qu’une résolution doit absolument apparaître au P.V.
La mise en place d’une période de huis clos est une pratique relativement récente, depuis que les conseils d’administration ont réaffirmé leur souveraineté sur la gouvernance des entreprises. Cette activité est maintenant considérée comme une pratique exemplaire de gouvernance et presque toutes les sociétés l’ont adoptée.
Notons que le rôle du président du conseil, en tant que premier responsable de l’établissement de l’agenda, est primordial à cet égard. C’est lui qui doit informer le PCD de la position des membres indépendants à la suite du huis clos, un exercice qui demande du tact!
Je vous invite à lire l’article ci-dessous. Vos commentaires sont les bienvenus».
Plusieurs OBNL sont à la recherche d’un document présentant les principes les plus importants s’appliquant aux organismes à buts charitables.
Le site ci-dessous vous mènera à une description sommaire des principes de gouvernance qui vous servirons de guide dans la gestion et la surveillance des OBNL de ce type. J’espère que ces informations vous seront utiles.
Vous pouvez également vous procurer le livre The Complete Principles for Good Governance and Ethical Practice.
What are the principles ?
The Principles for Good Governance and Ethical Practice outlines 33 principles of sound practice for charitable organizations and foundations related to legal compliance and public disclosure, effective governance, financial oversight, and responsible fundraising. The Principles should be considered by every charitable organization as a guide for strengthening its effectiveness and accountability. The Principles were developed by the Panel on the Nonprofit Sector in 2007 and updated in 2015 to reflect new circumstances in which the charitable sector functions, and new relationships within and between the sectors.
The Principles Organizational Assessment Tool allows organizations to determine their strengths and weaknesses in the application of the Principles, based on its four key content areas (Legal Compliance and Public Disclosure, Effective Governance, Strong Financial Oversight, and Responsible Fundraising). This probing tool asks not just whether an organization has the requisite policies and practices in place, but also enables an organization to determine the efficacy of those practices. After completing the survey (by content area or in full), organizations will receive a score report for each content area and a link to suggested resources for areas of improvement.
Voici une liste des 33 principes énoncés. Bonne lecture !
Ayant collaboré à la réalisation du volume « Améliorer la gouvernance de votre OSBL » des auteurs Jean-Paul Gagné et Daniel Lapointe, j’ai obtenu la primeur de la publication d’un chapitre sur mon blogue en gouvernance.
Le volume a paru en mars. Pour vous donner un aperçu de cette importante publication sur la gouvernance des organisations sans but lucratif (OSBN), j’ai eu la permission des éditeurs, Éditions Caractère et Éditions Transcontinental, de publier l’intégralité du chapitre 4 qui porte sur la composition du conseil d’administration et le recrutement d’administrateurs d’OSBL.
Je suis donc très fier de vous offrir cette primeur et j’espère que le sujet vous intéressera suffisamment pour vous inciter à vous procurer cette nouvelle publication.
Vous trouverez, ci-dessous, un court extrait de la page d’introduction du chapitre 4. Je vous invite à cliquer sur le lien suivant pour avoir accès à l’intégralité du chapitre.
Vous pouvez également feuilleter cet ouvrage en cliquant ici
Bonne lecture ! Vos commentaires sont les bienvenus.
__________________________________
Les administrateurs d’un OSBL sont généralement élus dans le cadre d’un processus électoral tenu lors d’une assemblée générale des membres. Ils peuvent aussi faire l’objet d’une cooptation ou être désignés en vertu d’un mécanisme particulier prévu dans une loi (tel le Code des professions).
L’élection des administrateurs par l’assemblée générale emprunte l’un ou l’autre des deux scénarios suivants:
1. Les OSBL ont habituellement des membres qui sont invités à une assemblée générale annuelle et qui élisent des administrateurs aux postes à pourvoir. Le plus souvent, les personnes présentes sont aussi appelées à choisir l’auditeur qui fera la vérification des états financiers de l’organisation pour l’exercice en cours.
2. Certains OSBL n’ont pas d’autres membres que leurs administrateurs. Dans ce cas, ces derniers se transforment une fois par année en membres de l’assemblée générale, élisent des administrateurs aux postes vacants et choisissent l’auditeur qui fera la vérification des états financiers de l’organisation pour l’exercice en cours.
La cooptation autorise le recrutement d’administrateurs en cours d’exercice. Les personnes ainsi choisies entrent au CA lors de la première réunion suivant celle où leur nomination a été approuvée. Ils y siègent de plein droit, en dépit du fait que celle-ci ne sera entérinée qu’à l’assemblée générale annuelle suivante. La cooptation n’est pas seulement utile pour pourvoir rapidement aux postes vacants; elle a aussi comme avantage de permettre au conseil de faciliter la nomination de candidats dont le profil correspond aux compétences recherchées.
Dans les organisations qui élisent leurs administrateurs en assemblée générale, la sélection en fonction des profils déterminés peut présenter une difficulté : en effet, il peut arriver que les membres choisissent des administrateurs selon des critères qui ont peu à voir avec les compétences recherchées, telles leur amabilité, leur popularité, etc. Le comité du conseil responsable du recrutement d’administrateurs peut présenter une liste de candidats (en mentionnant leurs qualifications pour les postes à pourvoir) dans l’espoir que l’assemblée lui fasse confiance et les élise. Certains organismes préfèrent coopter en cours d’exercice, ce qui les assure de recruter un administrateur qui a le profil désiré et qui entrera en fonction dès sa sélection.
Quant à l’élection du président du conseil et, le cas échéant, du vice-président, du secrétaire et du trésorier, elle est généralement faite par les administrateurs. Dans les ordres professionnels, le Code des professions leur permet de déterminer par règlement si le président est élu par le conseil d’administration ou au suffrage universel des membres. Comme on l’a vu, malgré son caractère démocratique, l’élection du président au suffrage universel des membres présente un certain risque, puisqu’un candidat peut réussir à se faire élire à ce poste sans expérience du fonctionnement d’un CA ou en poursuivant un objectif qui tranche avec la mission, la vision ou encore le plan stratégique de l’organisation. Cet enjeu ne doit pas être pris à la légère par le CA. Une façon de minimiser ce risque est de faire connaître aux membres votants le profil recherché pour le président, profil qui aura été préalablement établi par le conseil. On peut notamment y inclure une expérience de conseil d’administration, ce qui aide à réduire la période d’apprentissage du nouveau président et facilite une transition en douceur.
Voici le billet qui a attiré l’attention du plus grand nombre de lecteurs sur mon blogue depuis le début. Celui-ci a été publié le 30 octobre 2011. Je l’ai mis à jour afin que les nombreuses personnes intéressés par la gouvernance des OBNL puissent être mieux informées. L’Institut canadien des comptables agréés (ICCA) a produit des documents pratiques, pertinents, synthétiques et accessibles sur presque toutes les questions de gouvernance. Il est également important de noter que l’ICCA accorde une attention toute particulière aux pratiques de gouvernance des organismes sans but lucratif (OSBL = OBNL).
Ainsi, l’ICCA met à la disposition de ces organisations la collection 20 Questions pour les OSBL qui comprend des questions que les administrateurs d’organismes sans but lucratif (OSBL=OBNL) devraient se poser concernant des enjeux importants pour la gouvernance de ce type d’organismes. Ces documents sont révisés régulièrement afin qu’ils demeurent actuels et pertinents. Si vous avez des questions dans le domaine de la gouvernance des OBNL, vous y trouverez certainement des réponses satisfaisantes.Si vous souhaitez avoir une idée du type de document à votre disposition, vous pouvez télécharger le PDF suivant:
Le présent cahier d’information aidera les administrateurs d’OSBL à assumer leurs principales responsabilités à cet égard, soit : le recrutement, l’évaluation et la planification de la relève du directeur général ou du principal responsable au sein du personnel, l’établissement de la rémunération du directeur général et l’approbation de la philosophie de rémunération de l’organisme, ainsi que la surveillance des politiques et pratiques en matière de ressources humaines de l’organisme pris dans son ensemble.
20 Questions que les administrateurs d’organismes sans but lucratif devraient poser sur les risques a été rédigé pour aider les membres des conseils d’administration des OSBL à comprendre leur responsabilité à l’égard de la surveillance des risques.
20 Questions que les administrateurs des organismes sans but lucratif devraient poser sur l’obligation fiduciaire vise à aider les membres des conseils d’administration d’OSBL à comprendre leurs obligations fiduciaires et à s’en acquitter en leur fournissant un résumé des principes juridiques et des pratiques de pointe en matière de gouvernance pour ces organismes.
Ce cahier d’information décrit brièvement les principaux éléments de gouvernance des organismes sans but lucratif et des responsabilités des administrateurs. Il sera utile non seulement aux administrateurs éventuels, nouveaux et expérimentés, mais aussi aux comités des candidatures et aux organisateurs des séances d’orientation et de formation des administrateurs. Il est le premier d’une série de cahiers d’information destinés aux administrateurs d’organismes sans but lucratif et portant sur des aspects particuliers de la gouvernance de ces organisations.
La viabilité d’un organisme sans but lucratif, soit sa capacité de poursuivre et de financer ses activités année après année, est l’une des principales responsabilités du conseil. Les administrateurs doivent comprendre la raison d’être de l’organisme, les intérêts de ses parties prenantes et la façon dont il gère les risques auxquels il est exposé. Ils doivent également participer activement à l’élaboration de la stratégie de l’organisme et à son approbation.
Le document 20 Questions que les administrateurs des organismes sans but lucratif devraient poser sur le recrutement, la formation et l’évaluation des membres du conseil explore les défis que doivent relever les OSBL pour recruter les personnes aptes à siéger à leur conseil d’administration. Il souligne aussi l’importance qu’il convient d’accorder à la formation et au perfectionnement des administrateurs ainsi qu’à l’évaluation régulière du conseil et de ses membres.
Les administrateurs sont exposés à divers risques juridiques du fait de leur association avec une société et de leur obligation fiduciaire à son égard. De plus en plus, ils s’intéressent aux conditions de leur indemnisation et de leur assurance et se tournent vers leurs conseillers professionnels pour vérifier qu’ils disposent d’un niveau de protection adéquat. Il est recommandé aux conseils de s’intéresser activement aux dispositions prises par la société en ce qui concerne l’indemnisation et l’assurance relatives à la responsabilité civile des administrateurs et des dirigeants.
À chaque semaine, j’ai l’intention de donner la parole à Johanne Bouchard* qui agira à titre d’auteure invitée sur mon blogue en gouvernance.
Son troisième billet se retrouve dans le e-Book 1 publié sur son site. Sous l’entête « What I write about », blogs in French, l’on retrouve tous les articles en français.
L’auteure a une solide expérience d’interventions de consultation auprès de conseils d’administration de sociétés américaines et d’accompagnements auprès de hauts dirigeants de sociétés publiques. Dans ce billet, elle aborde ce que, selon elle, doivent être les qualités des bons administrateurs.
Quels conseils, simples et concrets, une personne qui connaît bien la nature des conseils d’administration, peut-elle prodiguer aux administrateurs eu égard aux qualités et aux comportements à adopter dans leurs rôles de fiduciaires ?
Bonne lecture ! Vos commentaires sont les bienvenus.
Siéger à un conseil d’administration : comment exceller ?
par
Johanne Bouchard
C’est un privilège de servir au sein d’un conseil d’administration. Servir au sein d’un conseil est l’occasion de vraiment faire une différence dans la vie des gens, puisque les décisions que vous prenez peuvent avoir un effet significatif, non seulement sur l’entreprise, mais aussi sur les individus, les familles, et même sur les communautés entières. Vous êtes un intervenant-clé dans l’orientation et la stratégie globale, qui, à son tour, détermine le succès de l’entreprise et crée de la valeur ajoutée pour les actionnaires.
En 2014, Bryan Stolle, un des contributeurs de la revue Forbes, également investisseur au MohrDavidowVentures, a examiné le sujet dans un billet de son blogue. Il a écrit : « L’excellence d’un conseil d’administration est le résultat de l’excellence de chacun de ses membres ». Il poursuit en soulignant ce qu’il considère en être les principaux attributs. Je suis d’accord avec lui mais j’aimerais ajouter ce qui, selon moi, fait la grandeur et la qualité exceptionnelle d’un membre de conseil d’administration.
Intention
D’abord et avant tout, être un excellent membre de conseil d’administration commence avec « l’intention » d’en être un, avec l’intention d’être bienveillant, et pas uniquement avec l’intention de faire partie d’un conseil d’administration. Malheureusement, trop de membres ne sont pas vraiment résolus et déterminés dans leur volonté de devenir membres d’un conseil.
La raison de se joindre à un conseil doit être authentique, avec un désir profond de bien servir l’entité. Être clair sur les raisons qui vous poussent à vous joindre au conseil est absolument essentiel, et cela aide à poser les jalons de votre réussite comme administrateur. En adhérant à un conseil d’administration, votre devoir, ainsi que celui de vos collègues administrateurs, est de créer une valeur ajoutée pour les actionnaires.
Attentes
Ensuite, vous devez comprendre ce que l’on attend de vous et du rôle que vous serez appelé à jouer au sein du conseil d’administration. Trop de membres d’un conseil ne comprennent pas leur rôle et saisissent mal les attentes liées à leur charge. Souvent, le président du conseil et le chef de la direction ne communiquent pas suffisamment clairement leurs attentes concernant leur rôle.
Ne tenez rien pour acquis concernant le temps que vous devrez consacrer à cette fonction et ce qu’on attendra de votre collaboration. Est-ce qu’on s’attend à ce que vous soyez présent à toutes les réunions, que vous siégiez à un comité ou que vous participiez aux conférences téléphoniques entre les réunions normalement prévues ? Votre réseau suffit-il, à ce stade-ci de la croissance de l’entreprise, pour répondre au recrutement de nouveaux talents et pour créer des partenariats ? Est-ce que votre expérience de l’industrie est adéquate; comment serez-vous un joueur-clé lors des discussions ? Y aura-t-il un programme d’accueil et d’intégration des nouveaux administrateurs pour faciliter votre intégration au sein du conseil. De plus, comment prévoyez-vous atteindre un niveau suffisant de connaissance des stratégies commerciales de l’entreprise? Soyez clairs en ce qui concerne les attentes.
Exécution
Vous devez honorer les engagements associés à votre responsabilité de membre du conseil d’administration. Cela signifie :
Être préparé : se présenter à une réunion du conseil d’administration sans avoir lu l’ordre du jour au préalable ainsi que les documents qui l’accompagnent est inacceptable. Cela peut paraître évident, mais vous seriez surpris du nombre de membres de conseils coupables d’un tel manque de préparation. De même, le chef de la direction, soucieux d’une gestion efficace du temps, a la responsabilité de s’assurer que le matériel soit adéquatement préparé et distribué à l’avance à tous les administrateurs.
Respecter le calendrier : soyez à l’heure et assistez à toutes les réunions du conseil d’administration.
Participation
Écoutez, questionnez et ne prenez la parole qu’au moment approprié. Ne cherchez pas à provoquer la controverse uniquement dans le but de vous faire valoir, en émettant un point de vue qui n’est ni opportun, ni pertinent. N’intervenez pas inutilement, sauf si vous avez une meilleure solution ou des choix alternatifs à proposer.
Bonnes manières
Il est important de faire preuve de tact, même lorsque vous essayez d’être directs. Évitez les manœuvres d’intimidation; le dénigrement et le harcèlement n’ont pas leur place au sein d’une entreprise, encore moins dans une salle du conseil. Soyez respectueux, en particulier pendant la présentation du comité de direction. Placez votre cellulaire en mode discrétion. La pratique de bonnes manières, notamment les comportements respectueux, vous permettront de gagner le respect des autres.
Faites valoir vos compétences
Vos compétences sont uniques. Cherchez à les présenter de manière à ce que le conseil d’administration puisse en apprécier les particularités. En mettant pleinement à profit vos compétences et en participant activement aux réunions, vous renforcerez la composition du conseil et vous participerez également à la réussite de l’entreprise en créant une valeur ajoutée pour les actionnaires.
Ne soyez pas timide
Compte tenu de la nature stratégique de cette fonction, vous devez avoir le courage de faire connaître votre point de vue. Un bon membre de conseil d’administration ne doit pas craindre d’inciter les autres membres à se tenir debout lorsque qu’il est conscient des intérêts en cause, ni d’être celui qui saura clairement faire preuve de discernement. Un bon membre de conseil d’administration doit être prêt à accomplir les tâches les plus délicates, y compris celles qui consistent à changer la direction de l’entreprise et le chef de la direction, quand c’est nécessaire, et avant qu’il ne soit trop tard.
Évitez les réclamations monétaires non justifiées
Soyez conscients des émoluments d’administrateur qu’on vous paie. N’abusez pas des privilèges. Les conséquences sont beaucoup trop grandes pour vous, pour la culture de l’entreprise et pour la réputation du conseil. Si vous voulez que je sois plus précise, je fais référence aux déclarations de certaines dépenses que vous devriez payer vous-même. Sachez que quelqu’un du service de la comptabilité examine vos comptes de dépenses, et que cela pourrait facilement ternir votre réputation si vous soumettiez des dépenses inacceptables.
Faites preuve de maturité
Vous vous joignez à un conseil qui agit au plus haut niveau des entreprises (privée, publique ou à but non lucratif), dont les actions et les interventions ont une grande incidence sur les collectivités en général. Gardez confidentiel ce qui est partagé lors des réunions du conseil, et ne soyez pas la source d’une fuite.
Maintenez une bonne conduite
Le privilège de siéger au sein d’un conseil d’administration vous expose à une grande visibilité. Soyez conscients de votre comportement lors des réunions du conseil d’administration et à l’extérieur de la salle de réunion; évitez de révéler certains de vos comportements inopportuns.
Confiance et intégrité
Faites ce que vous avez promis de faire. Engagez-vous à respecter ce que vous promettez. Tenez votre parole et soyez toujours à votre meilleur et fier d’être un membre respectable du conseil d’administration.
Valeurs
Un bon membre de conseil d’administration possède des valeurs qu’il ne craint pas de révéler. Il est confiant que ses agissements reflètent ses valeurs.
Un bon membre de conseil est un joueur actif et, comme Stolle l’a si bien noté, de bons administrateurs constituent l’assise d’un bon conseil d’administration. Ce conseil d’administration abordera sans hésiter les enjeux délicats, tels que la rémunération du chef de la direction et la planification de la relève – des éléments qui sont trop souvent négligés.
Un bon membre du conseil d’administration devrait se soucier d’être un modèle et une source d’inspiration en exerçant sa fonction, que ce soit à titre d’administrateur indépendant, de président, de vice-président, de président du conseil, d’administrateur principal, de président d’un comité – quel que soit son rôle – il devrait avoir la maturité et la sagesse nécessaires pour se retirer d’un conseil d’administration avec grâce, quand vient le temps opportun de le faire.
Enfin, prenez soin de ne pas être un membre dysfonctionnel, ralentissant les progrès du conseil d’administration. Bien qu’étant un administrateur indépendant, chacun a le même devoir qu’un joueur d’équipe.
Je vous invite à aspirer à être un bon membre de conseil d’administration et à respecter vos engagements. Siéger à un trop grand nombre de conseils ne fera pas de vous un meilleur membre.
Je conduis des évaluations du rendement des conseils d’administration, et, je vous avoue, en toute sincérité, que de nombreux administrateurs me font remarquer que certains de leurs collègues semblent se disperser et qu’ils ne sont pas les administrateurs auxquels on est en droit de s’attendre. Vous ne pouvez pas vous permettre de trop « étirer l’élastique » si vous voulez pleinement honorer vos engagements. Rappelez-vous que c’est acceptable de dire « non » à certaines demandes, d’être sélectif quant à ce que vous souhaitez faire, mais il est vital de bien accomplir votre charge dans le rôle que vous tenez.
______________________________
*Johanne Bouchard est maintenant consultante auprès de conseils d’administration, de chefs de la direction et de comités de direction. Johanne a développé une expertise au niveau de la dynamique et la de composition d’un conseil d’administration. Après l’obtention de son diplôme d’ingénieure en informatique, sa carrière l’a menée à œuvrer dans tous les domaines du secteur de la technologie, du marketing et de la stratégie à l’échelle mondiale.
Voici une discussion très intéressante paru sur le groupe de discussion LinkedIn Board of Directors Society, et initiée par Jean-François Denault, concernant la nécessité de faire appel à un comité exécutif.
Je vous invite à lire les commentaires présentés sur le fil de discussion du groupe afin de vous former une opinion.
Personnellement, je crois que le comité exécutif est beaucoup trop souvent impliqué dans des activités de nature managériale.
Dans plusieurs cas, le CA pourrait s’en passer et reprendre l’initiative !
I’m looking for feedback for a situation I encountered.I am a board member for a non-profit. Some of us learned of an issue, and we brought it up at the last meeting for an update.We were told that it was being handled by the Executive Committee, and would not be brought up in board meetings.It is my understanding that the executive committee’s role is not to take issues upon themselves, but to act in interim of board meetings. It should not be discussing issues independently from the board.Am I correct in thinking this? Should all issues be brought up to the board, or can the executive committee handle situations that it qualifies as « sensitive »?
Depends whether it’s an operational matter I guess – e.g. a staffing issue below CEO/Director level. If it’s a matter of policy or strategy, or impacts on them, then the Board is entitled to be kept informed, surely, and to consider the matter itself.
Helping boards improve their performance and contributionI’ll respond a bit more broadly, Jean-François. While I am not opposed to the use of executive committees, a red flag often goes up when I conduct a governance review for clients and review their EC mandate and practices. There is a slippery slope where such committees find themselves assuming more accountability for the board’s work over time. Two classes of directors often form unintentionally as a result. Your situation is an example where the executive committee has usurped the board’s final authority. While I don’t recommend one approach, my inclination is to suggest that boards try to function without an executive committee because of the frequency that situations similar to the one you describe arise at boards where such committees play an active role. There are pros and cons, of course, for having these committees, but I believe the associated risk often warrants reconsideration of their real value and need.
I currently sit on the EC and have been in that role with other boards. Although I can see the EC working on projects as a subset of the board we Always go back to the full board and disclose those projects and will take items to the full board for approval. The board as a whole is accountable for decisions! There has to be transparency on the board! I found this article for you. http://www.help4nonprofits.com/BrainTeaser/BrainTeaser-Role_of_Executive_Committee.htm , which concurs to John’s comment. If used correctly the EC or a subset of the board can work on board issues more efficiently then venting through the full board, but they should always go back to the Full board for consideration or approval.
I have experienced couple of EB’s and unless the company is in deep financial or legal trouble for the most part the took away from the main board and in the whole worked ok but not great. If the board has over 10 to 15 board members it is almost a requirement but the board them is there for optics more than or effective and efficient decision making
Experienced CEO & Board member of Domestic and European companies.
I think Mr. Dinner, Mr. Molina, and Mr. Chapman summed it up beautifully:
– You cannot have two classes of Directors
– You have to have transparency and every Board member is entitled to the same information
– A Board of 10-15 members is inefficient and may need committees, but that does not change the fact that all Board members are entitled to have input into anything that the Board decides as a body.
– An Executive Committee is a sub-committee of the entire Board, not an independent body with extraordinary powers.
I agree with John, executive committees tend to be a slippery slope to bad governance. The board of directors has the responsibility of direction and oversight of the business or organization. If anything goes substantially wrong, the board of directors will also be accountable, legally. The rules of thumb for any and all committees is
– Committees must always be accountable to the board of directors, not the other way around.
– Committees must always have limits defined by the board of directors on authority and responsibility, and should have limits on duration.
– Committees should always have a specific reason to exist and that reason should be to support the board of directors in addressing it’s responsibilities.
Judging from the responses, we need to clearly define the context of what an Executive Committee is. Every organization can have it’s own function/view of what an Executive Committee is.
From my experience, an Executive Committee is under the CEO and reflects a group of trusted C-level executives that influence his decisions. I have had NO experience with Executive Boards other than the usual specific Board Committees dealing with specific realms of the organization.
So coming from this perspective, the Executive Committee is two steps down from the organizational pecking order and should be treated or viewed in that context..
President & CEO at Prevention Pharmaceuticals Inc.
I concur with Mr. James Clouser (above).
They should be avoided except in matters involving a performance question regarding C-Level Executive Board member, where a replacement may be sought.
James hit the nail on the head. Executive committees are a throwback to times when we didn’t have the communication tools we do now. They no longer have a reason for their existence. All directors, weather on a not for profit or a corporate board have equal responsibilities and legal exposures. There is no room or reason for a board within a board in today’s world.
My experience is; Board members have the last say in all policy issues- especially when it concerns operational matter. But in this case, where there is Executive Committee, what it sounds like is that, the organization in question has not clearly identified, nor delineated the roles of each body- which seem to have brought up the issue of ‘conflict’ in final decision- making. Often Executive Committees are created to act as a buffer or interim to the Board, this may sometime cause some over-lapping in executive decision-making.
My suggestion is for the organization to assess and evaluate its current hierarchy- clearly identify & define roles-benefits for creating and having both bodies, and how specific policies/ protocol would benefit the organization. In other words, the CEO needs to define the goals or benefits of having just a Board or having both bodies, and to avoid role conflict or over-lap, which may lead to confusion, as it seems to have been the case here.
CEO / PRESIDENT/BOARD OF DIRECTORS /PRIVATE EQUITY OPERATING PARTNER known for returning growth to stagnant businesses
The critical consideration for all board members is ‘ fiduciary accountability’ of all bod members. With that exposure , all bod members should be aware of key issues .
I think for large organizations, that executive committees still have an important role as many board members have a great deal going on and operational matters may come up from time to time that need to be handled in a judicial manner. While I think that the Executive committee has an important, at times critical role for a BOD, it is also critical that trust is built between the executive Committee and the BOD. This is only done when the executive committee is transparent, and pushes as many decisions that it can to the full board. If the committee does not have time to bring a matter to the full BOD, then they must convey to the BOD the circumstances why and reasoning for their decision. It is the executive committees responsibility to build that trust with the BOD and work hard to maintain it. All strategic decisions must be made by the full BOD. It sounds like you either have a communication failure, governance issue, or need work with your policies and procedures or a combination of issues.
Voici un document appréciable et remarquable qui illustre les principales données sur la gouvernance des sociétés américaines en les présentant sous forme chiffrée. Cet article est paru dans Harvard Law School forum par Ann Yerger, directrice générale du « Center for Board Matters » d’Ernst & Young.
L’auteur a compilé les données de plus de 3 000 sociétés publiques aux États-Unis, en les présentant selon les 5 indices les plus importants : S&P 500, S&P MidCap 400, S&P SmallCap 600, S&P 1500 et Russell 3000.
On se pose souvent des questions sur le profil de la gouvernance, notamment sur la composition des CA ; l’étude répond bien à ces interrogations et est facile à comprendre.
La présentation sous forme de tableaux et d’infographies est très explicite.
* Numbers based on all directorships in each index; gender diversity data represents average number of women directors on a board (and the percentage this represents)
Board Meetings and Size
Board meetings and size
S&P 500
S&P MidCap 400
S&P SmallCap 600
S&P 1500
Russell 3000
Board meetings
8
7
8
8
8
Board size
10.8
9.3
8.3
9.4
8.8
Board Leadership Structure
Board leadership structure*
S&P 500
S&P MidCap 400
S&P SmallCap 600
S&P 1500
Russell 3000
Separate chair/CEO
47%
57%
61%
55%
56%
Independent chair
28%
37%
42%
36%
36%
Independent lead director
54%
51%
41%
48%
40%
* Percentage based on portion of index; data through 31 Dec 2015
Board Elections
Board elections*
S&P 500
S&P MidCap 400
S&P SmallCap 600
S&P 1500
Russell 3000
Annual elections
91%
62%
55%
69%
60%
Majority voting in director elections
88%
60%
38%
62%
44%
* Percentage based on portion of index; data through 31 Dec 2015
Board and Executive Compensation
Board and executive compensation
S&P 500
S&P MidCap 400
S&P SmallCap 600
S&P 1500
Russell 3000
Independent directors
$291,987
$310,238
$171,120
$248,625
$226,053
CEO 3-yr average pay
$12.4 million
$6.2 million
$3.3 million
$7.1 million
$5.6 million
NEO 3-yr average pay
$4.7 million
$2.2 million
$1.2 million
$2.6 million
$2.1 million
Average pay ratio: CEO / NEO
2.6 times
2.8 times
2.8 times
2.7 times
2.7 times
* Numbers based on all directorships and executive positions in each index
Russell 3000 Opposition in Votes in Director Elections
Russell 3000: Opposition votes in director elections
Full year 2015
Year to date 2016
Total elections
17,808
15,529
Average opposition votes received (support)
4.0% (96.0%)
4.1% (95.9%)
Russell 3000: Opposition votes received by board nominees
Full year 2015
Year to date 2016
Directors with less than 80% support (% of nominees)
4.0%
4.0%
Number of directors
709
615
Directors with less than 50% support (% of nominees)
0.3%
0.3%
Number of directors
56
46
Say-on-Pay Proposals
Russell 3000: Say-on-Pay proposals voted
Full year 2015
Year to date 2016
Total proposals voted
2,194
1,850
Proposals with less than 70% support (% of proposals)
8.0%
6.7%
Number of proposals
175
124
Proposals with less than 50% support (% of proposals)
2.6%
1.5%
Number of proposals
56
27
Say-on-Pay proposals vote support
Full year 2015
Year to date 2016
S&P 500
92.0%
91.5%
S&P 1500
91.6%
91.8%
Russell 3000
91.3%
91.5%
Shareholder Proposals
Shareholder proposal categories
Number voted
Portion of voted proposals
Environmental/social
199
39%
Board-focused
163
32%
Compensation
56
11%
Anti-takeover/strategic
86
17%
Routine/other
7
1%
All
511
100%
Top shareholder proposals by vote support*
Average support
Eliminate Classified Board
74.7%
Adopt Majority Vote to Elect Directors
68.5%
Eliminate Supermajority Vote
61.0%
Adopt/Amend Proxy Access
51.8%
Allow Shareholders to Call Special Meeting
41.9%
Allow Shareholders to Act by Written Consent
39.7%
Increase/Report on Board Diversity
35.4%
Address Corporate EEO/Diversity
32.5%
Appoint Independent Board Chair
29.2%
Review/Report on Climate Related Risks
28.6%
* Based on topics where at least 5 shareholder proposals went to a vote
Top shareholder proposals by number voted*
Number voted
Adopt/Amend Proxy Access
76
Appoint Independent Board Chair
47
Review/Report on Lobbying Activities
40
Review/Report on Political Spending
29
Address Human Rights
23
Adopt Majority Vote to Elect Directors
22
Limit Post-Employment Executive Pay
21
Report on Sustainability
20
Allow Shareholders to Call Special Meeting
18
Review/Report on Climate Related Risks
18
* Based on topics where at least 5 shareholder proposals went to a vote
Voici un article de James McRitchie, publié dans Corporate governance, qui commente succinctement le dernier volume de Richard Leblanc.
Comme je l’ai déjà mentionné dans un autre billet, le livre de Richard Leblanc est certainement l’un des plus importants ouvrages (sinon le plus important) portant sur la gouvernance du conseil d’administration.
Je vous encourage à prendre connaissance de la revue de M. McRitchie, et à vous procurer cette bible.
I continue my review of The Handbook of Board Governance: A Comprehensive Guide for Public, Private, and Not-for-Profit Board Member. With the current post, I provide comments on Part 2 of the book, What Makes for a Good Board? See prior introductory comments and those on Part 1. I suspect the book will soon be the most popular collection of articles of current interest in the field of corporate governance.
The Handbook of Board Governance: Director Independence, Competency, and Behavior
Dr. Richard Leblanc‘s chapter focuses on the above three elements that make an effective director. Regulations require independence but not industry expertise; both are important elements. Leblanc cites ways director independence is commonly compromised and how independence ‘of mind’ can be enhanced. He then applies most of the same principles to choosing external advisors. Throughout the chapter he employees useful exhibits that reinforce the text with bullet points, tables, etc. for quick reference.
Director competency matrices have become relatively commonplace, although not ubiquitous. Leblanc not only provides a sample and scale, he reminds readers that being a CEO is an experience, not a competency and experience is not synonymous with competency. A sample board diversity matrix is also presented with measurable objectives for age, gender, ethnicity and geography.
Director behavior is the last topic in Leblanc’s chapter. Of course, each board needs to define how its directors are to act, subject to self- and peer-assessment but Leblanc’s ten behaviors is a good starting place:
Independent Judgment
Integrity
Organizational Loyalty
Commitment
Capacity to Challenge
Willingness to Act
Conceptual Thinking Skills
Communication Skills
Teamwork Skills
Influence Skills
That’s just one list of many. Leblanc’s examples and commentary on each adds color and depth. Under the UK’s Corporate Governance Code, director reviews are required to be facilitated by an independent provider every two or three years. Great advice for boards elsewhere as well. As Leblanc reminds readers:
« Proxy access and other renewal reforms are the direct result of boards steadfastly resisting director recruitment on the basis of competencies, the removal of underperforming directors; and the lack of boardroom refreshment, diversification, and renewal ».
La littérature en gouvernance aborde de plus en plus fréquemment les sujets du renouvellement des membres du conseil d’administration, de l’âge et de la durée des mandats en les associant à l’indépendance des administrateurs.
Plusieurs investisseurs institutionnels et firmes de conseil en votation ont inclus le facteur de longévité des administrateurs parmi les éléments à considérer dans l’évaluation du rôle des administrateurs indépendants.
David A. Katz*, associé de la firme Wachtell, Lipton, Rosen & Katz, a publié un article dans le Harvard Law School Forum, qui présente clairement la problématique liée à cet enjeu ; il conclut qu’il n’y a pas de lien de causalité entre le nombre d’années de présence à un conseil et l’indépendance des administrateurs.
Le travail du comité de gouvernance, notamment les plans de relève des administrateurs et l’évaluation des performances des administrateurs sont les meilleurs gages d’une saine indépendance.
In conclusion, we believe that the focus on director tenure is generally misplaced, and that investors would be better served by directly addressing any underlying issues and concerns rather than using board tenure as a proxy. Appropriate board refreshment and director succession plans, accompanied by robust annual director evaluations, are the best means for public companies to ensure that board members are independent, engaged and productive and that they have the relevant experience and expertise to assist the company as it executes on its strategy.
Director tenure, or “board refreshment,” is a corporate governance flashpoint at the moment for institutional investors, boards of directors and proxy advisory firms. One of the top takeaways from the 2016 proxy season, according to EY, is that “board composition remains a key focus—with director tenure and board leadership coming under increased investor scrutiny.” [1] Many investors and shareholder activists view director tenure as integral to issues of board composition, succession planning, diversity, and, most of all, independence.
Fortunately, term limits for directors is an idea that, in the United States, appears to have more appeal in theory than in practice. Term limits are in place at only three percent of S&P 500 companies—a decrease from five percent in 2010. Although the sample size is small, term limits in this group range from 10 to 20 years. [2] And, despite the seeming popularity of term limits among investors, during the 2016 proxy season, there were no shareholder proposals regarding director term limits, and during the 2015 proxy season, there were only two. [3] The small number of boards that have mandatory term limits indicates that the vast majority of directors—though they may appreciate the arguments in favor of term limits—determine, as a practical matter, that director tenure is best evaluated on a case-by-case basis, both at the company level and at the level of individual directors. The best way to achieve healthy board turnover is not term limits or retirement ages but a robust director evaluation process combined with an ongoing director succession process.
Board Tenure and Director Independence
For some investors, director term limits represent another avenue to address concerns over director independence. Firmly entrenched as an ideal, yet subject to many interpretations, “director independence” remains the linchpin of good corporate governance. Rules on independence generally aim to ensure that directors deemed “independent” have no conflicts of interest with respect to their service on the board, through financial investments, professional or personal connections, recent employment with the company, and the like. It is considered particularly important that members of the key board committees—audit, nominating/governance, and compensation—have no apparent conflicts that would cast doubt on their ability to exercise, or their likelihood of exercising, their business judgment in an objective and professional manner. Notably, having a significant investment in the company as a stockholder (other than a controlling stockholder), generally does not affect a director’s independence under the SEC or stock exchange rules, even though such directors may have different interests than other shareholders.
Shareholder groups and institutional investors have begun to incorporate director tenure considerations into their company evaluations and voting recommendations. Globally, mandatory term limits and comply-or-explain regimes are being implemented as the issue becomes increasingly high-profile worldwide. [4] Notably, a 2016 Spencer Stuart global survey of 4,000 directors in 60 different countries indicated that directors in private companies are significantly less likely to be subject to term limits. [5] It is telling that, absent the pressures faced by public companies, private boards clearly choose to maintain their latitude regarding board composition decisions.
One source of these pressures may be that in recent years, the average age of directors has increased, and mandatory director retirement ages have either been increased or eliminated at many public companies. Public companies naturally wish to retain productive, experienced directors—many of whom are staying active later in life than their predecessors in previous generations—as well as a recognition that age is not itself generally a limiting fact for a good director. Companies with robust annual director evaluation programs should not need a mandatory retirement age to weed out poorly performing directors. Similarly, younger directors need to undergo the same evaluation on an annual basis to ensure that their performance is up to par.
Long service as an independent director on a board is viewed by some as creating a conflict on the basis that extended tenure creates too close a relationship among longstanding board members and chief executives. Accordingly, a number of influential investors and proxy advisors include director tenure as a consideration in determining their proxy voting policies. CalPERS, for example, updated its proxy voting policy for 2016 to assert that “director independence can be compromised at twelve years of service,” and that after such time, companies should conduct “rigorous evaluations to either classify the director as non-independent or provide a detailed annual explanation of why the director can continue to be classified as independent.” [6]
Equating long tenure with a lack of independence is problematic in several ways. As a statistical matter, the average tenure of CEOs in the S&P 500 is 7.4 years, an increase of less than one year in the last decade. [7] Average director tenure in the S&P 500, meanwhile, has remained stable in recent years at roughly 8.5 years. [8] Long coterminous service of directors and chief executives would appear to be the exception rather than the norm. Moreover, long-serving directors are often the ones that have accrued the expertise and standing to influence and effectively oversee a long-serving or otherwise powerful CEO. Institutional investors surveyed by EY last year expressed reservations about director term limits, indicating their concern that mandatory limits do not adequately account for the valuable contributions of experienced directors. Some of these investors felt that a guideline, rather than a strict requirement, as to director tenure could provide a useful starting point for a discussion of board refreshment. [9]
Some investors and academics have gone so far as to propose that, after a certain length of tenure, directors should be considered not independent for the purposes of serving on the audit and compensation committees. [10] In our view, this would be counterproductive in important ways. First, it would limit the usefulness of a board’s most experienced directors by precluding them from serving on the key committees where their expertise may be most valuable. Second, such a ban would impinge upon the board’s business judgment and discretion by micromanaging the very organizational structure of the board itself. Ultimately, if a company’s shareholders have so little confidence in their directors that they feel the need to intervene in board committee assignments, they could not possibly trust the directors to supervise the company generally. Director tenure is an issue at once too picayune—as it is well within the discretion of the board—and too significant—as it affects the board’s latitude to do its job effectively—to be determined by shareholders or outside groups rather than by directors themselves.
We believe that many investors as well as proxy advisory firms are looking at this issue the wrong way. Rather than focusing on simply the longest tenured directors, we believe that it is the average tenure of the entire board that is most relevant. This is a more meaningful metric for evaluating board refreshment and director succession.
Boards Must Maintain Flexibility
Boards should, as a general matter, annually perform a substantive self-evaluation, in which director tenure is one element to consider. The directors should review not only the contributions of current directors, but also the ongoing needs of the board. New directors will be essential as the company undergoes natural changes in strategy and management, and as the board ensures that it creates opportunities to benefit from the contributions of directors with diverse professional and personal backgrounds. A significant amount of director turnover happens as a matter of course: For instance, EY estimates that nearly 20 percent of directors in the S&P 100 are set to retire in the next five years. [11] As an indication that the board is aware of tenure concerns among some investor groups, companies may choose to set forth the average tenure of non-management directors as a separate item in their proxy statement disclosures. [12] As noted above, in our view, average tenure is a more appropriate measure.
When considering the adoption of mandatory term or age limits, boards should recognize that waiving the limits often requires disclosure and may result in negative publicity and even negative vote recommendations. Glass Lewis, for example, does not encourage the adoption of what it calls “inflexible rules” regarding director terms; indeed, its 2016 proxy guidelines endorse the position that length of tenure and age are not correlated with director performance. That said, its policy is to consider recommending a vote against directors on the nominating and/or governance committees if the board waives the company’s mandatory term limit absent explanations and special circumstances. [13]
Directors would be well advised to consider the approach of BlackRock, whose policy is aimed at the substantive issues to which director tenure is only superficially related. BlackRock focuses not on the number of years of service but instead on “board responsiveness to shareholders on board composition concerns, evidence of board entrenchment, insufficient attention to board diversity, and/or failure to promote adequate board succession planning.” [14]
BlackRock sensibly observes in its stated policy that long board tenure does not necessarily impair director independence.
As both Glass Lewis and BlackRock note in their policy statements, term limits can be a tool for boards that are having difficulty in moving long-serving members off the board. Though negotiations of this nature indeed can be fraught, boards are far better served in the long term by working their way through the issue and preserving their own discretion rather than implementing a rule that, while helpful in one instance, may prove undesirable in the future.
In conclusion, we believe that the focus on director tenure is generally misplaced, and that investors would be better served by directly addressing any underlying issues and concerns rather than using board tenure as a proxy. Appropriate board refreshment and director succession plans, accompanied by robust annual director evaluations, are the best means for public companies to ensure that board members are independent, engaged and productive and that they have the relevant experience and expertise to assist the company as it executes on its strategy.
Endnotes:
[1] EY Center for Board Matters, “Four Takeaways from Proxy Season 2016,” discussed on the Forum here. (go back)
[3] The first was at Barnwell Industries, Inc., and it did not come to a vote. The second was at Costco Wholesale Corporation, and it received supporting votes from less than 5 percent of the outstanding shares. (go back)
[4] See David A. Katz & Laura A. McIntosh, “Renewed Focus on Director Tenure,” May 22, 2014, discussed on the Forum here, for a discussion of viewpoints on director tenure in the United States and abroad. (go back)
[5] Spencer Stuart 2016 Global Board of Directors Survey, at 9, available at https://www.spencerstuart.com/research-and-insight/2016-global-board-of-directors-survey. The survey found that 39 percent of public companies have mandatory term limits, as opposed to 30 percent of private companies. In addition, 33 percent of public companies had mandatory retirement ages, as opposed to 12 percent of private companies. (go back)
*David A. Katz is a partner and Laura A. McIntosh is a consulting attorney at Wachtell, Lipton, Rosen & Katz. The following post is based on an article by Mr. Katz and Ms. McIntosh that first appeared in the New York Law Journal. The views expressed are the authors’ and do not necessarily represent the views of the partners of Wachtell, Lipton, Rosen & Katz or the firm as a whole. Related research from the Program on Corporate Governance includes The “New Insiders”: Rethinking Independent Directors’ Tenure by Yaron Nili (discussed on the Forum here).
L’étude de David Larcker*, professeur de comptabilité à la Stanford Graduate School of Business, publié dans le forum du Harvard Law School, examine la controverse eu égard à la combinaison des fonctions de PDG et de président du conseil. Environ 50 % des grandes sociétés américaines sont présidées par un administrateur indépendant, comparativement à 23 % il y a 15 ans.
Toute la question du bien-fondé de la dualité des rôles PDG/Chairman est encore ambiguë, même si les experts de la gouvernance et les actionnaires activistes sont généralement d’accord avec la séparation des fonctions.
L’auteur a procédé à une enquête auprès des 100 plus grandes sociétés ainsi qu’auprès des 100 plus petites entreprises du Fortune 1000, afin d’étudier l’évolution de ce phénomène au cours des 20 dernières années.
Il ressort de ces études que les grandes sociétés sont beaucoup plus incitées (par les actionnaires) à séparer les deux fonctions que les entreprises plus petites (57 % vs 3 %).
En fait, les 100 plus petites entreprises du Fortune 1000 ne sont pas ciblées par les actionnaires pour opérer ce changement.
In recent years, companies have consistently moved toward separating the chairman and CEO roles. According to Spencer Stuart, just over half of companies in the S&P 500 Index are led by a dual chairman/CEO, down from 77 percent 15 years ago. In theory, an independent chairman improves the ability of the board of directors to oversee management. However, separation of the chairman and CEO roles is not unambiguously positive, and there is little research support for requiring a separation of these roles. Still, shareholder activists and many governance experts remain active in pressuring companies to divide their leadership structure.
Given the controversy over chairman/CEO duality, we examined in detail the leadership structures of publicly traded corporations and the circumstances under which they are changed. Our sample includes the 100 largest and 100 smallest companies in the Fortune 1000 in 2016. The measurement period includes the 20-year period 1996-2015.
We find that board leadership structures are not stable. Only a third (34 percent) of companies made no changes during the entire 20-year measurement period. Slightly under half of these consistently maintained separate chairman and CEO positions (such as Costco, Intel, and Walgreens); slightly more than half of these consistently combined them (such as Amazon, Berkshire Hathaway, and ExxonMobil). Still, these companies are the exception rather than the rule. It is significantly more likely that a company makes at least one change to board leadership structure (combination or separation) over time. On average, companies made 1.7 changes, or approximately 1 change every 12 years. Changes are more frequent among large companies (2.2 changes, on average) than smaller companies (1.3 changes). In both cases, companies are slightly more likely to separate the roles than to combine them.
Most separations occur during the succession process, with the former CEO, founder, or other officer continuing to serve as chair on either a temporary or permanent basis. Of the 171 separations in our sample, 134 (78 percent) are associated with an orderly succession. This is true of both small and large companies. However, large companies are significantly more likely to separate the roles temporarily, whereas smaller companies are more likely to do so permanently.
Approximately a quarter (22 percent) of separations are not part of an orderly succession. Nine percent follow an abrupt resignation of the CEO, 6 percent a governance issue (such as accounting restatement or CEO scandal), 3 percent a merger, 2 percent a shareholder vote, and 2 percent are required of the company as part of a government bailout.
The decision to combine the chairman and CEO roles tends to be more uniform. The vast majority of combinations (91 percent) involve an orderly succession at the top. Only 9 percent are associated with a merger, sudden resignation, or governance-related issue. In 90 percent of combinations, the current CEO is given the additional title of chair; in 10 percent of cases, a new CEO is recruited to become dual chair/CEO.
Most interesting, perhaps, is the frequency with which companies “permanently” separate the leadership roles only to recombine them at a later date. Slightly over one-third (34 percent) of companies in our sample permanently separated the chairman and CEO roles and later recombined them during the 20-year measurement period. Best Buy split the roles for nearly 13 years when founder and chairman Richard Schultze stepped down as CEO in 2002; Schultze eventually resigned from the board and when his successor as chairman retired in 2015, then-CEO Hubert Joly was given the additional title of board chair. The company gave no public explanation of its decision to recombine the roles. Bank of America and Walt Disney both separated the chairman and CEO roles following shareholder votes and subsequently recombined them 5 and 9 years later, respectively, under different management. In both cases, the board justified the decision to recombine as rewarding the successful leadership of the current CEO.
In the cases of Bank of America and Walt Disney, the decisions to recombine the roles were highly controversial. Across the entire sample, however, shareholder response was unexpectedly varied. Only 34 percent of the companies that separated and recombined the chairman and CEO roles were targeted by shareholder-sponsored proxy proposals to require separation. Average support for these proposals was 33 percent, not significantly different from companies that consistently maintain a dual chairman/CEO structure (34 percent support) or that separate the roles temporarily during succession (36 percent support). It was also not significantly different from the average support across the total universe of companies that face shareholder-sponsored proposals requiring separation (32 percent).
Finally, it is interesting to note that pressure to separate the chairman and CEO roles seems to center almost exclusively on large companies. Only 3 of the 95 small companies in our sample were the target of a shareholder proposal to require an independent chairman over the entire 20-year measurement period, even though their board leadership structures are not significantly different from those of larger corporations. By contrast, a majority (56 out of 92) of large companies were targeted at least once. This suggests that the companies that shareholders target to advocate for independent board leadership might not necessarily be those with the most egregious governance problems but instead those that are the most visible public targets.
*David Larcker is Professor of Accounting at Stanford Graduate School of Business. This post is based on a paper authored by Professor Larcker and Bryan Tayan, Researcher with the Corporate Governance Research Initiative at Stanford Graduate School of Business.
La très grande majorité des gens croient que la rémunération des dirigeants est associée à une performance supérieure de leurs sociétés. Ce n’est pas ce que l’étude récemment publiée dans le Wall Street Journal par Theo Francis* tend à démontrer.
L’étude de la firme de recherche MSCI auprès de 800 CEO indique que, depuis 2006, les CEO les moins bien payés produisent des rendements supérieurs pour leurs firmes ! La différence est assez significative.
Je vous laisse le soin de lire ce compte rendu et de me donner vos impressions.
The best-paid CEOs tend to run some of the worst-performing companies and vice versa—even when pay and performance are measured over the course of many years, according to a new study.
The analysis, from corporate-governance research firm MSCI, examined the pay of some 800 CEOs at 429 large and midsize U.S. companies during the decade ending in 2014, and also looked at the total shareholder return of the companies during the same period.
MSCI found that $100 invested in the 20% of companies with the highest-paid CEOs would have grown to $265 over 10 years. The same amount invested in the companies with the lowest-paid CEOs would have grown to $367. The report is expected to be released as early as Monday.
The results call into question a fundamental tenet of modern CEO pay: the idea that significant slugs of stock options or restricted stock, especially when the size of the award is also tied to company performance in other ways, helps drive better company performance, which in turn will improve results for shareholders. Equity incentive awards now make up 70% of CEO pay in the U.S.
“The highest paid had the worst performance by a significant margin,” said Ric Marshall, a senior corporate governance researcher at MSCI. “It just argues for the equity portion of CEO pay to be more conservative.”
Executive-pay critics have long said pay and performance could be better aligned, and in June, The Wall Street Journal reported little relationship between one-year pay and performance figures for the S&P 500. Most longer-term analyses have used considered three or five years at a time.
The MSCI study compared 10-year total shareholder return—stock appreciation plus dividends—and cumulative total CEO pay as reported in proxy-filing summary-compensation tables.
The study also examined pay and performance among companies within the same broad economic sectors and found similar results: The top-paid half of CEOs in a sector tended to run companies that performed worse than their peers, while the lower-paid half tended to outperform.
“Whether you look at the entire group or adjust by market-cap and sector, you really get very similar results,” Mr. Marshall.
One possible factor driving the results, the researchers concluded: Annual pay reviews and proxy disclosures, which discourage boards and executives from focusing on longer-term results. The report recommended that the Securities and Exchange Commission require disclosure of cumulative incentive pay over long periods, to help illustrate a CEO’s pay relative to longer-term performance.
__________________________
*Theo Francis covers corporate news for The Wall Street Journal from Washington, D.C., and specializes in using regulatory documents to write about complex financial, business, economic, legal and regulatory issues.